
Diefstaldekking of allrisk e-bike verzekering: welke past bij jou?
De dilemma van een kostbare e-bike en de juiste bescherming
Een e-bike is allang niet meer alleen een fiets voor een ontspannen tochtje. Voor veel Nederlanders is het een dagelijks vervoermiddel voor woon-werkverkeer, boodschappen en familiebezoek. Tegelijkertijd vertegenwoordigt een elektrische fiets vaak een aanzienlijk bedrag. Niet alleen het frame kost geld, maar ook de accu, motor, display en specifieke onderdelen kunnen bij schade of vervanging zwaar op het budget drukken. Juist daarom verdient de verzekeringskeuze meer aandacht dan alleen een snelle vergelijking van maandpremies.
De belangrijkste vraag is meestal eenvoudig: volstaat een verzekering tegen diefstal, of is een uitgebreide allrisk- of cascodekking verstandiger? Een diefstalverzekering beschermt vooral het bezit wanneer de e-bike wordt meegenomen. Een allriskverzekering richt zich daarnaast op schade tijdens het gebruik, bijvoorbeeld na een val, botsing of ongelukkige manoeuvre. Waar het in de praktijk op neerkomt, hangt af van de manier waarop de fiets wordt gebruikt, gestald en vervoerd. De volgende situaties maken het verschil concreet, zonder ingewikkeld verzekeringsjargon.
Wat dekt een pure diefstalverzekering precies
Een pure diefstalverzekering is bedoeld voor het meest ingrijpende risico: de e-bike raakt door ontvreemding verloren. Afhankelijk van de polis kan de dekking gelden voor de complete fiets en voor onderdelen die afzonderlijk worden gestolen, zoals de accu. Sommige verzekeraars keren bij diefstal gedurende een bepaalde periode de aankoopwaarde of nieuwwaarde uit, terwijl andere polissen na verloop van tijd met afschrijving werken. Controleer daarom niet alleen of diefstal is verzekerd, maar ook hoe de vergoeding wordt berekend.
Schade die tijdens het fietsen ontstaat, valt bij een beperkte diefstaldekking doorgaans buiten de verzekering. Dat geldt bijvoorbeeld voor een valpartij, een botsing met een paaltje, lakschade door omvallen en defecten die door weersinvloeden of onvoldoende onderhoud ontstaan. Ook vandalisme is niet automatisch gedekt. Een fiets kan dus wel verzekerd zijn tegen diefstal uit een afgesloten stalling, maar onverzekerd blijven wanneer iemand het display vernielt of de fiets tijdens een storm omwaait.
De voorwaarden rond preventie zijn minstens zo belangrijk als de omschrijving van de dekking. Een verzekeraar kan eisen dat de e-bike met een goedgekeurd ART-slot is vastgezet aan een vast object. Bij duurdere e-bikes kan bovendien een tweede slot verplicht zijn. Bij een claim kunnen originele sleutels, aankoopbewijs, framenummer en aangifte worden gevraagd. Voor de wettelijke kenmerken van een reguliere e-bike, waaronder trapondersteuning tot 25 kilometer per uur en een motorvermogen van maximaal 250 watt, is het verstandig de regels voor elektrische fietsen te raadplegen.
- Een diefstaldekking past vaak bij een e-bike die vooral thuis in een goed beveiligde schuur staat.
- De verzekering is logisch wanneer alleen bescherming tegen ontvreemding gewenst is.
- Wie weinig fietst en reparaties uit eigen middelen kan betalen, kan met deze basisvariant de premie beperkt houden.
- Controleer altijd de eisen voor sloten, stalling, sleutels, aangifte en eventuele afschrijving.
Volledig casco of allrisk voor maximale gemoedsrust
Een allriskverzekering, ook wel volledig casco genoemd, gaat een stap verder. Naast diefstal kan de polis schade vergoeden die ontstaat door eigen toedoen, een botsing, een valpartij of een ander plotseling incident. Denk aan een krom stuur na een val, een gebroken display na een botsing of schade aan het frame wanneer de fiets tegen een hard obstakel terechtkomt. De precieze grenzen verschillen per verzekeraar, maar de kern is dat niet alleen het verdwijnen van de fiets, maar ook de beschadiging ervan centraal staat.
Bij een moderne e-bike kunnen ogenschijnlijk kleine ongelukken snel duur worden. Een framebreuk is niet altijd economisch te herstellen. Ook een motor, trapassensor, kabelboom, accu of geïntegreerd display kan een forse reparatierekening veroorzaken. Een allriskpolis kan daarnaast dekking bieden tijdens vervoer, bijvoorbeeld op een fietsendrager, al moet dat expliciet in de voorwaarden staan. Accessoires, bagage, pechhulp, juridische hulp en vervangend vervoer zijn meestal aanvullende onderdelen of kennen afzonderlijke limieten.
Het begrip casco komt uit de voertuigverzekering. Bij een cascoverzekering staat zaakschade aan het eigen voertuig centraal, ook wanneer geen andere partij aansprakelijk is. Dat principe is in de loop der tijd vertaald naar moderne tweewielers. Meer achtergrond over het traditionele begrip staat in deze uitleg over de klassieke cascoverzekering. Voor e-bikebezitters is vooral van belang dat een allriskverzekering niet hetzelfde is als een aansprakelijkheidsverzekering. De polis beschermt de eigen fiets; schade die aan anderen wordt toegebracht loopt meestal via de particuliere aansprakelijkheidsverzekering, voor zover de fiets aan de wettelijke voorwaarden voldoet.
- Allrisk is vooral waardevol bij intensief woon-werkverkeer en dagelijks gebruik.
- De dekking sluit beter aan bij fietsen in druk verkeer, slecht weer en wisselende omstandigheden.
- Een eigen risico kan per schadegeval gelden, ook wanneer diefstal zonder eigen risico wordt vergoed.
- Een hogere premie kan opwegen tegen reparaties aan motor, elektronica, frame of accu.
Alledaagse praktijksituaties naast elkaar gezet
De verschillen tussen beide dekkingen worden duidelijker wanneer de polis naast herkenbare situaties wordt gelegd. Geen enkele verzekering keert onder alle omstandigheden automatisch uit. De vraag is steeds wat de oorzaak van de schade was, waar de fiets zich bevond en of aan de beveiligingsvoorwaarden is voldaan.
| Situatie | Diefstaldekking | Allrisk of casco |
|---|---|---|
| Omgewaaide fiets met verbogen stuur en gebroken display | Meestal niet verzekerd | Vaak wel, na aftrek van eigen risico en volgens de voorwaarden |
| Eenzijdige val op een natte trambaan | Niet verzekerd als de fiets alleen beschadigd raakt | Doorgaans verzekerd bij dekking voor eigen schade |
| Lakschade of verbogen onderdelen op een fietsendrager | Meestal niet verzekerd | Alleen wanneer transportschade expliciet is opgenomen |
| Diefstal uit een afgesloten stalling | Vaak verzekerd, mits slot- en stallingsregels zijn gevolgd | Doorgaans verzekerd, onder dezelfde diefstalvoorwaarden |
| Diefstal buiten op straat | Mogelijk verzekerd, maar alleen met de vereiste beveiliging | Mogelijk verzekerd, eveneens afhankelijk van de polisvoorwaarden |
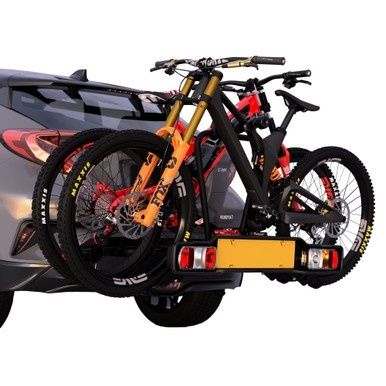
Bij vervoer op een auto-fietsendrager ontstaat regelmatig verwarring. De autoverzekering dekt de eigen fiets niet automatisch wanneer die tijdens het rijden beschadigt of van de drager valt. Schade die door een andere bestuurder wordt veroorzaakt, kan mogelijk op diens aansprakelijkheidsverzekering worden verhaald. Ontstaat de schade door een fout bij het bevestigen of door een eigen manoeuvre, dan is een afzonderlijke fietsverzekering met transportschadedekking vaak nodig. Ook diefstal van een fiets van de drager valt meestal niet onder de dekking van de auto zelf. Controleer daarom voor vertrek de voorwaarden en bevestig zowel drager als fiets correct.
De rol van de inboedelverzekering en fietsendrager onderweg
De inboedelverzekering kan in sommige gevallen al bescherming bieden tegen diefstal van een fiets. Dat is vooral het geval wanneer de fiets in de woning staat of in een aangebouwde, afgesloten schuur of garage. Bij een vrijstaande berging gelden vaak eisen rond het slot en zichtbare braaksporen. Een fiets die onbeheerd buiten op het erf staat, of wordt gestolen bij het werk, de sportschool of een winkel, valt meestal niet onder de standaard inboedeldekking.
Een aanvullende dekking voor spullen buitenshuis lijkt soms een oplossing, maar fietsen zijn daarvan geregeld uitgesloten of slechts beperkt verzekerd. Ook kan de maximale vergoeding lager liggen dan de waarde van een luxe e-bike. Dubbele verzekering is eveneens mogelijk: een inboedelpolis en een fietsverzekering kunnen hetzelfde diefstalrisico gedeeltelijk overlappen. Dat betekent niet automatisch dat twee premies leiden tot een dubbele uitkering. Lees daarom welke polis voorgaat, hoe schade wordt verdeeld en welke voorwaarden gelden voor sleutels en sloten.
- Leg het framenummer, aankoopbewijs en foto”s van de e-bike veilig vast.
- Bewaar alle originele sleutels, omdat een verzekeraar die bij diefstal kan opvragen.
- Gebruik bij voorkeur twee goedgekeurde sloten en bevestig de fiets aan een vast object.
- Controleer of accessoires, accu, fietstas en kinderzitje afzonderlijk of gezamenlijk zijn verzekerd.
- Bekijk de maximale vergoeding van een reisverzekering voordat de e-bike mee op vakantie gaat.
Stappenplan voor jouw persoonlijke polisbesluit
De juiste dekking volgt niet uit de aanschafprijs alleen. Een goedkope e-bike die dagelijks door druk stadsverkeer rijdt, kan aan meer risico”s worden blootgesteld dan een duurdere fiets die vrijwel altijd in een afgesloten garage staat. Kijk daarom naar het totale gebruik, de financiële gevolgen van schade en de voorwaarden die in de praktijk haalbaar zijn.
- Beoordeel de stallingsveiligheid. Kijk waar de e-bike thuis, op het werk en tijdens tussenstops staat. Een afgesloten ruimte met een vast verankerd slot verlaagt het diefstalrisico, maar sluit diefstal niet uit. Controleer of de polis dezelfde beveiliging verlangt.
- Bepaal de gebruiksintensiteit. Dagelijks fietsen in weer en wind, over drukke kruisingen of slechte fietspaden vergroot de kans op een val of aanrijding. Voor sporadisch recreatief gebruik kan een diefstaldekking voldoende zijn; voor intensief gebruik ligt allrisk meer voor de hand.
- Vergelijk buffer, eigen risico en premie. Zet de jaarlijkse meerpremie af tegen een realistische reparatierekening. Een eigen risico van bijvoorbeeld enkele tientallen euro”s maakt een polis anders dan een dekking zonder eigen risico. Let ook op claimdrempels en kleine schade die niet wordt vergoed.
- Controleer leeftijd en afschrijving. Kijk hoe lang nieuwwaarde geldt, wanneer afschrijving begint en hoe de verzekeraar omgaat met total loss. Bij een tweedehands e-bike is soms een waardebepaling nodig. Controleer daarnaast of een versleten of niet-originele accu, opgevoerde fiets of speed pedelec onder dezelfde polis valt.
Let bij leasefietsen bovendien op de contractuele afspraken. De leasemaatschappij kan een specifieke verzekering, een bepaald slot of een verplichte meldprocedure voorschrijven. Een speed pedelec valt niet zonder meer onder dezelfde regels als een gewone e-bike. Ook een opgevoerde fatbike kan zijn wettelijke status verliezen, waardoor niet alleen de fietsverzekering maar ook de aansprakelijkheidsdekking in gevaar komt. Juist bij afwijkende modellen is vooraf schriftelijke bevestiging van de verzekeraar verstandig.
Kies de zekerheid die aansluit op jouw fietskilometers
Een diefstaldekking beschermt in de kern het bezit tegen ontvreemding. Dat is een logische en vaak voordelige keuze voor een e-bike die veilig wordt gestald en weinig wordt gebruikt in risicovolle omstandigheden. De dekking biedt echter geen vanzelfsprekende oplossing voor een val, een botsing, vandalisme of schade tijdens vervoer. Wie uitsluitend naar de premie kijkt, kan daardoor alsnog met een forse reparatierekening worden geconfronteerd.
Allrisk of volledig casco past beter bij forenzen, intensieve gebruikers en vakantiegangers die hun e-bike vaak vervoeren. De hogere premie koopt vooral bescherming tegen onzekerheid rond eigen schade, maar alleen binnen de grenzen van de polis. Vergelijk daarom de aanschafwaarde, looptijd van de nieuwwaarderegeling, accu- en motordekking, het eigen risico, de slotvoorwaarden en transportschade voordat de eerste fietstocht begint. Er is geen universeel juiste keuze; de beste polis is de dekking die aansluit op de kilometers, de stallingsplek en de financiële buffer van de eigenaar.