Nieuwwaarde of dagwaarde bij e-bike diefstal: de kleine lettertjes uitgelegd

De verborgen kosten van een ogenschijnlijk goedkope e-bikeverzekering

De elektrische fiets is in Nederland allang geen uitsluitend recreatief vervoermiddel meer. Forenzen gebruiken e-bikes voor dagelijkse ritten naar het werk, scholieren leggen er grotere afstanden mee af en recreatieve fietsers investeren in comfortabele modellen met krachtige motoren en grote accu’s. Daardoor loopt ook de financiële schade bij diefstal snel op. Een e-bike van 2.500 tot 4.000 euro vervangen is voor veel huishoudens geen kleine tegenvaller. Dat risico is extra relevant in een land waar fietsen intensief worden gebruikt, zoals ook blijkt uit het overzicht van fietsgebruik in Nederland en de bredere achtergrondinformatie op Wikipedia.

Toch kiezen veel fietsers bij het afsluiten vooral op basis van de laagste maandpremie. Dat is begrijpelijk, zeker wanneer het verschil tussen twee offertes enkele euro’s per maand bedraagt. Alleen zegt een lage premie weinig over de vergoeding na drie of vier jaar. Een polis kan in het begin aantrekkelijk lijken, maar door maandelijkse afschrijving, een lage restwaarde, een eigen risico of een afzonderlijke regeling voor de accu blijft na diefstal een aanzienlijk gat over.

Het belangrijkste onderscheid is dat tussen nieuwwaarde en dagwaarde. Nieuwwaarde betekent meestal dat de verzekeraar gedurende een bepaalde periode een gelijkwaardige nieuwe fiets vergoedt. Bij dagwaarde wordt gekeken naar wat de gestolen fiets vlak voor de diefstal nog waard was. In dit artikel wordt uitgelegd hoe afschrijvingsschema’s werken, welke rol accessoires en prijsstijgingen spelen en hoe je voorkomt dat een goedkope polis uiteindelijk duizenden euro’s duurder uitpakt.
Man fietst op een elektrische fiets over een groene oprit
Wie een e-bike dagelijks gebruikt, doet er goed aan de verzekeringsdekking af te stemmen op de waarde en het diefstalrisico van de fiets.

Nieuwwaardegarantie versus dagwaarde helder ontleed

Een nieuwwaardegarantie van drie tot vijf jaar houdt in dat de verzekeraar bij diefstal gedurende die periode uitgaat van de oorspronkelijke aankoopwaarde of van de prijs van een gelijkwaardig vervangend model. De precieze afhandeling verschilt per maatschappij. Soms ontvang je een vergoeding waarmee je zelf een nieuwe fiets koopt. In andere gevallen werkt de verzekeraar rechtstreeks samen met een aangesloten rijwielhandelaar en wordt een vervangende fiets geleverd. Die natura-uitkering kan praktisch zijn, maar controleer wel of je vrij bent in de keuze van merk, winkel en uitvoering.

Dagwaarde is de waarde die de fiets op het moment van de diefstal nog vertegenwoordigt. Verzekeraars bepalen die vaak aan de hand van een vast afschrijvingsschema. Bij een afschrijving van 1,5 procent per maand is na 26 maanden 39 procent van de oorspronkelijke waarde afgeschreven. Bij 40 maanden komt dat neer op 60 procent. Sommige voorwaarden hanteren 1 procent of 2 procent per maand, een minimumrestwaarde of een aparte afschrijving voor de accu. Het verschil tussen deze methoden kan groter zijn dan het totale premieverschil over meerdere jaren.

Bij vervangingswaarde wordt de vergoeding gekoppeld aan de kosten van een gelijkwaardig nieuw product. Bij een dagwaarderegeling wordt juist de waarde vóór de schade uitgekeerd, ook wanneer een vergelijkbare nieuwe fiets veel duurder is geworden. Wie een verzekering afsluit, doet er daarom goed aan vooraf een e-bikeverzekering te vergelijken en te controleren welke maatschappijen vaste aankoopbedragen, een maximale vergoeding of een specifieke dealerregeling hanteren.

  • Controleer hoe lang de nieuwwaardegarantie werkelijk duurt.
  • Bekijk of de vergoeding in geld wordt uitgekeerd of via een rijwielhandelaar loopt.
  • Lees na welke afschrijving geldt voor de fiets, motor en accu.
  • Controleer of een minimumrestwaarde of eigen risico wordt toegepast.

Rekenvoorbeelden van e-bikes van 2500 en 4000 euro bij diefstal na 26 en 40 maanden

Een rekenvoorbeeld maakt het verschil duidelijk. Stel dat een e-bike 2.500 euro kost en na 26 maanden wordt gestolen. Met een vijfjarige nieuwwaardegarantie kan de vergoeding, afhankelijk van de polis, uitkomen op 2.500 euro of op de actuele prijs van een gelijkwaardig model. Bij een standaardafschrijving van 1,5 procent per maand is 39 procent afgeschreven. De theoretische dagwaarde bedraagt dan 1.525 euro, voordat een eventueel eigen risico wordt afgetrokken. Het verschil is in dit voorbeeld 975 euro.

Bij een luxe forensenfiets van 4.000 euro die na 40 maanden verdwijnt, wordt het verschil nog groter. Een afschrijving van 1,5 procent per maand leidt tot 60 procent afschrijving. De berekende dagwaarde komt dan uit op 1.600 euro. Een polis met volledige nieuwwaarde zou in beginsel uitgaan van 4.000 euro, terwijl een dagwaardepolis 2.400 euro minder oplevert. Als bovendien een eigen risico van 100 euro geldt, blijft bij de dagwaarderegeling 1.500 euro over.

Scenario Oorspronkelijke prijs Vergoeding bij nieuwwaarde Dagwaarde bij 1,5 procent afschrijving Verschil vóór eigen risico
Gestolen na 26 maanden € 2.500 € 2.500 € 1.525 € 975
Gestolen na 40 maanden € 4.000 € 4.000 € 1.600 € 2.400

Deze bedragen zijn rekenvoorbeelden op basis van een gelijkmatige maandelijkse afschrijving. Werkelijke polisvoorwaarden kunnen anders uitpakken door een restwaardegarantie, een afwijkend schema, een maximumvergoeding of aparte afschrijving op de accu. Ook kan de winkelwaarde van een vervangend model inmiddels zijn gestegen. De premie voor diefstaldekking van een e-bike van 2.500 euro kan volgens vergelijkingsinformatie grofweg tussen 11 en 28 euro per maand liggen, afhankelijk van postcode, fietswaarde, dekking en beveiliging. Een beperkte premiebesparing moet daarom worden afgezet tegen een mogelijk verlies van honderden of duizenden euro’s.

Valkuilen in de kleine lettertjes rondom accessoires en prijsstijgingen

De accu verdient bij een e-bike afzonderlijke aandacht. Het is een van de duurste onderdelen en wordt niet bij iedere polis op dezelfde manier behandeld. Sommige verzekeringen dekken diefstal van een losse accu alleen wanneer de accu niet onbeheerd is achtergelaten en de fiets volgens de voorschriften was afgesloten. Accuslijtage valt meestal niet onder diefstaldekking. Bij schade kan bovendien een afschrijving gelden die losstaat van de afschrijving van het frame. Controleer ook of een vervangende accu met dezelfde capaciteit mag worden geleverd, ook wanneer het merk niet identiek is.

Accessoires zijn evenmin automatisch volledig meeverzekerd. Tassen, kinderzitjes, fietskarren, displays en extra sloten moeten soms afzonderlijk op de aankoopbon staan. Bewaar daarom de gespecificeerde factuur, foto’s van de fiets en het framenummer. Een algemene inboedelverzekering kan schade door inbraak of diefstal dekken, maar kent vaak maxima en voorwaarden. Bij buitenshuisdekking moet bovendien worden nagegaan of een elektrische fiets daadwerkelijk onder de dekking valt en welke beveiligingseisen gelden.

Een model kan na enkele jaren uit productie zijn of in prijs zijn gestegen. Een goede polis beschrijft dan hoe een gelijkwaardig vervangend model wordt vastgesteld. Sommige voorwaarden beschermen tegen een beperkte prijsstijging, terwijl andere uitgaan van de oorspronkelijke aanschafwaarde. Verder verlangen verzekeraars vaak officiële registratie, originele sleutels en een goedgekeurd slot. Ontbreekt een sleutel of is niet aantoonbaar aan de slotvoorwaarde voldaan, dan kan de claim worden afgewezen. Registratiesystemen voor sloten vragen eveneens om aankoopbewijs, sleutelnummer en voertuiggegevens, zoals blijkt uit de documentatie van anti-diefstalregistratie.

  • Vraag na of diefstal van een losse accu afzonderlijk is verzekerd.
  • Bewaar aankoopbonnen van fiets, accu, accessoires en slot.
  • Controleer of accessoires op de polis moeten worden opgegeven.
  • Lees wat gebeurt wanneer het oorspronkelijke model niet meer leverbaar is.
  • Bewaar alle originele sleutels en registreer het framenummer.

Stappenplan voor het kiezen van de juiste diefstalpolis voor jouw rijprofiel

Begin met het risico dat werkelijk wordt gelopen. Een fiets die iedere nacht in een afgesloten berging staat, loopt een ander risico dan een e-bike die overdag bij een station, winkelcentrum of kantoor wordt gestald. Ook woonplaats, gebruiksfrequentie en de vraag of de fiets regelmatig buiten de eigen gemeente staat, beïnvloeden de kans op diefstal. Een forens die dagelijks parkeert op openbare plekken heeft doorgaans meer aan een ruime diefstal- en schaderegeling dan iemand die de fiets uitsluitend gebruikt voor rustige weekendritten.

Een buitenshuisdekking op de inboedelverzekering is niet automatisch een volwaardig alternatief. Zo’n uitbreiding kan waardevolle spullen buiten de woning dekken, maar er kunnen maxima, eigen risico’s en specifieke beveiligingseisen gelden. Controleer bovendien of schade door vallen, vandalisme, pech en accuproblemen is inbegrepen. Bij speed pedelecs speelt daarnaast de wettelijke status als bromfiets en de verplichte WA-verzekering. Dat staat los van de dekking voor diefstal van de fiets zelf.

  1. Noteer de aankoopprijs, het merk, type, framenummer, accucapaciteit en datum van aanschaf.
  2. Vraag schriftelijk na hoe lang nieuwwaarde geldt en wanneer de afschrijving begint.
  3. Vergelijk minimaal drie offertes op premie, eigen risico, slotvereisten en uitsluitingen.
  4. Controleer of de accu afzonderlijk wordt afgeschreven en of losse accudiefstal is verzekerd.
  5. Bekijk de regeling voor accessoires, prijsstijgingen, een niet-leverbaar model en tweedehands aankoop.
  6. Lees de claimprocedure, inclusief registratie, originele sleutels, aankoopbewijs en termijn voor aangifte.

Een overstap naar dagwaarde kan financieel logisch zijn wanneer de fiets ouder is, de marktwaarde sterk is gedaald en de premie voor nieuwwaarde niet meer in verhouding staat tot de mogelijke vergoeding. Bij een recente, dure e-bike is dat meestal anders. Juist in de eerste drie tot vijf jaar blijft het verschil tussen de aankoopprijs en de dagwaarde groot. Vergelijkingsinformatie laat zien dat verzekeraars uiteenlopende constructies gebruiken, waaronder drie jaar volledige dekking, vijf jaar nieuwwaarde, een restwaardegarantie of bescherming tegen beperkte prijsstijgingen.

Ook juridische bewijslasten mogen niet worden onderschat. Verzekeraars verlangen bewijs van eigendom, correcte beveiliging en een tijdige aangifte. Officiële claimprocedures verschillen per situatie; voor een loonrechtelijke claim bestaat bijvoorbeeld de route File a Labor Standards Wage Theft Claim. Dat principe is essentieel bij schadeclaims; officiële richtlijnen voor het indienen van een formele claim en diefstalregistratie tonen aan dat gedetailleerde documentatie en bewijs een onmisbare rol spelen. Voor een e-bike betekent dit concreet dat een aankoopbon, sleutelregistratie, een officieel proces-verbaal van aangifte en foto’s vaak bepalend zijn voor een soepele afhandeling door de verzekeraar.

Kies voor financiële gemoedsrust op het fietspad

De kern is eenvoudig: staar je niet blind op een paar euro premievoordeel per maand. Bij diefstal telt vooral wat de polis na 26, 40 of 60 maanden werkelijk uitkeert. Een langdurige nieuwwaardegarantie kan het verschil maken tussen een fiets die volledig kan worden vervangen en een onverwacht tekort van honderden of duizenden euro’s. Dat geldt in het bijzonder voor forenzen en intensieve gebruikers, die hun e-bike dagelijks nodig hebben en daardoor niet gemakkelijk kunnen uitwijken naar een goedkoper model.

  • Controleer de duur van de nieuwwaardegarantie.
  • Bereken de vergoeding na meerdere gebruiksjaren.
  • Lees de regels voor accu, accessoires en losse onderdelen.
  • Vergelijk eigen risico, slotvoorwaarden en registratie-eisen.
  • Leg premie en maximaal financieel verlies naast elkaar.

Een verzekering is pas echt goedkoop wanneer de voorwaarden passen bij het gebruik en de vergoeding bij schade voldoende is. Door vóór het afsluiten de afschrijvingstabel, accuclausule, prijsindexatie en claimvereisten te controleren, worden verrassingen achteraf voorkomen. Zo ontstaat niet alleen een lagere financiële onzekerheid, maar ook de zekerheid dat de e-bike na diefstal daadwerkelijk vervangen kan worden.
Diefstaldekking of allrisk e-bike verzekering: welke past bij jou?

De dilemma van een kostbare e-bike en de juiste bescherming

Een e-bike is allang niet meer alleen een fiets voor een ontspannen tochtje. Voor veel Nederlanders is het een dagelijks vervoermiddel voor woon-werkverkeer, boodschappen en familiebezoek. Tegelijkertijd vertegenwoordigt een elektrische fiets vaak een aanzienlijk bedrag. Niet alleen het frame kost geld, maar ook de accu, motor, display en specifieke onderdelen kunnen bij schade of vervanging zwaar op het budget drukken. Juist daarom verdient de verzekeringskeuze meer aandacht dan alleen een snelle vergelijking van maandpremies.

De belangrijkste vraag is meestal eenvoudig: volstaat een verzekering tegen diefstal, of is een uitgebreide allrisk- of cascodekking verstandiger? Een diefstalverzekering beschermt vooral het bezit wanneer de e-bike wordt meegenomen. Een allriskverzekering richt zich daarnaast op schade tijdens het gebruik, bijvoorbeeld na een val, botsing of ongelukkige manoeuvre. Waar het in de praktijk op neerkomt, hangt af van de manier waarop de fiets wordt gebruikt, gestald en vervoerd. De volgende situaties maken het verschil concreet, zonder ingewikkeld verzekeringsjargon.

Wat dekt een pure diefstalverzekering precies

Een pure diefstalverzekering is bedoeld voor het meest ingrijpende risico: de e-bike raakt door ontvreemding verloren. Afhankelijk van de polis kan de dekking gelden voor de complete fiets en voor onderdelen die afzonderlijk worden gestolen, zoals de accu. Sommige verzekeraars keren bij diefstal gedurende een bepaalde periode de aankoopwaarde of nieuwwaarde uit, terwijl andere polissen na verloop van tijd met afschrijving werken. Controleer daarom niet alleen of diefstal is verzekerd, maar ook hoe de vergoeding wordt berekend.

Schade die tijdens het fietsen ontstaat, valt bij een beperkte diefstaldekking doorgaans buiten de verzekering. Dat geldt bijvoorbeeld voor een valpartij, een botsing met een paaltje, lakschade door omvallen en defecten die door weersinvloeden of onvoldoende onderhoud ontstaan. Ook vandalisme is niet automatisch gedekt. Een fiets kan dus wel verzekerd zijn tegen diefstal uit een afgesloten stalling, maar onverzekerd blijven wanneer iemand het display vernielt of de fiets tijdens een storm omwaait.

De voorwaarden rond preventie zijn minstens zo belangrijk als de omschrijving van de dekking. Een verzekeraar kan eisen dat de e-bike met een goedgekeurd ART-slot is vastgezet aan een vast object. Bij duurdere e-bikes kan bovendien een tweede slot verplicht zijn. Bij een claim kunnen originele sleutels, aankoopbewijs, framenummer en aangifte worden gevraagd. Voor de wettelijke kenmerken van een reguliere e-bike, waaronder trapondersteuning tot 25 kilometer per uur en een motorvermogen van maximaal 250 watt, is het verstandig de regels voor elektrische fietsen te raadplegen.

  • Een diefstaldekking past vaak bij een e-bike die vooral thuis in een goed beveiligde schuur staat.
  • De verzekering is logisch wanneer alleen bescherming tegen ontvreemding gewenst is.
  • Wie weinig fietst en reparaties uit eigen middelen kan betalen, kan met deze basisvariant de premie beperkt houden.
  • Controleer altijd de eisen voor sloten, stalling, sleutels, aangifte en eventuele afschrijving.

Volledig casco of allrisk voor maximale gemoedsrust

Een allriskverzekering, ook wel volledig casco genoemd, gaat een stap verder. Naast diefstal kan de polis schade vergoeden die ontstaat door eigen toedoen, een botsing, een valpartij of een ander plotseling incident. Denk aan een krom stuur na een val, een gebroken display na een botsing of schade aan het frame wanneer de fiets tegen een hard obstakel terechtkomt. De precieze grenzen verschillen per verzekeraar, maar de kern is dat niet alleen het verdwijnen van de fiets, maar ook de beschadiging ervan centraal staat.

Bij een moderne e-bike kunnen ogenschijnlijk kleine ongelukken snel duur worden. Een framebreuk is niet altijd economisch te herstellen. Ook een motor, trapassensor, kabelboom, accu of geïntegreerd display kan een forse reparatierekening veroorzaken. Een allriskpolis kan daarnaast dekking bieden tijdens vervoer, bijvoorbeeld op een fietsendrager, al moet dat expliciet in de voorwaarden staan. Accessoires, bagage, pechhulp, juridische hulp en vervangend vervoer zijn meestal aanvullende onderdelen of kennen afzonderlijke limieten.

Het begrip casco komt uit de voertuigverzekering. Bij een cascoverzekering staat zaakschade aan het eigen voertuig centraal, ook wanneer geen andere partij aansprakelijk is. Dat principe is in de loop der tijd vertaald naar moderne tweewielers. Meer achtergrond over het traditionele begrip staat in deze uitleg over de klassieke cascoverzekering. Voor e-bikebezitters is vooral van belang dat een allriskverzekering niet hetzelfde is als een aansprakelijkheidsverzekering. De polis beschermt de eigen fiets; schade die aan anderen wordt toegebracht loopt meestal via de particuliere aansprakelijkheidsverzekering, voor zover de fiets aan de wettelijke voorwaarden voldoet.

  • Allrisk is vooral waardevol bij intensief woon-werkverkeer en dagelijks gebruik.
  • De dekking sluit beter aan bij fietsen in druk verkeer, slecht weer en wisselende omstandigheden.
  • Een eigen risico kan per schadegeval gelden, ook wanneer diefstal zonder eigen risico wordt vergoed.
  • Een hogere premie kan opwegen tegen reparaties aan motor, elektronica, frame of accu.

Alledaagse praktijksituaties naast elkaar gezet

De verschillen tussen beide dekkingen worden duidelijker wanneer de polis naast herkenbare situaties wordt gelegd. Geen enkele verzekering keert onder alle omstandigheden automatisch uit. De vraag is steeds wat de oorzaak van de schade was, waar de fiets zich bevond en of aan de beveiligingsvoorwaarden is voldaan.

Situatie Diefstaldekking Allrisk of casco
Omgewaaide fiets met verbogen stuur en gebroken display Meestal niet verzekerd Vaak wel, na aftrek van eigen risico en volgens de voorwaarden
Eenzijdige val op een natte trambaan Niet verzekerd als de fiets alleen beschadigd raakt Doorgaans verzekerd bij dekking voor eigen schade
Lakschade of verbogen onderdelen op een fietsendrager Meestal niet verzekerd Alleen wanneer transportschade expliciet is opgenomen
Diefstal uit een afgesloten stalling Vaak verzekerd, mits slot- en stallingsregels zijn gevolgd Doorgaans verzekerd, onder dezelfde diefstalvoorwaarden
Diefstal buiten op straat Mogelijk verzekerd, maar alleen met de vereiste beveiliging Mogelijk verzekerd, eveneens afhankelijk van de polisvoorwaarden
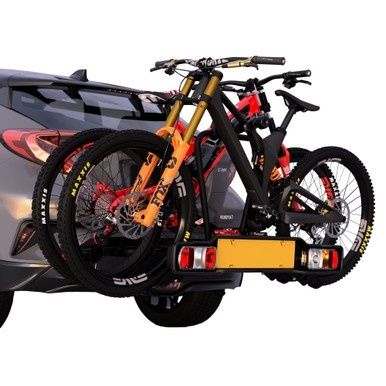
Twee e-bikes op een fietsendrager achterop een auto
Wie een e-bike met de auto vervoert, doet er goed aan transportschade en diefstal vooraf expliciet in de polis te controleren.

Bij vervoer op een auto-fietsendrager ontstaat regelmatig verwarring. De autoverzekering dekt de eigen fiets niet automatisch wanneer die tijdens het rijden beschadigt of van de drager valt. Schade die door een andere bestuurder wordt veroorzaakt, kan mogelijk op diens aansprakelijkheidsverzekering worden verhaald. Ontstaat de schade door een fout bij het bevestigen of door een eigen manoeuvre, dan is een afzonderlijke fietsverzekering met transportschadedekking vaak nodig. Ook diefstal van een fiets van de drager valt meestal niet onder de dekking van de auto zelf. Controleer daarom voor vertrek de voorwaarden en bevestig zowel drager als fiets correct.

De rol van de inboedelverzekering en fietsendrager onderweg

De inboedelverzekering kan in sommige gevallen al bescherming bieden tegen diefstal van een fiets. Dat is vooral het geval wanneer de fiets in de woning staat of in een aangebouwde, afgesloten schuur of garage. Bij een vrijstaande berging gelden vaak eisen rond het slot en zichtbare braaksporen. Een fiets die onbeheerd buiten op het erf staat, of wordt gestolen bij het werk, de sportschool of een winkel, valt meestal niet onder de standaard inboedeldekking.

Een aanvullende dekking voor spullen buitenshuis lijkt soms een oplossing, maar fietsen zijn daarvan geregeld uitgesloten of slechts beperkt verzekerd. Ook kan de maximale vergoeding lager liggen dan de waarde van een luxe e-bike. Dubbele verzekering is eveneens mogelijk: een inboedelpolis en een fietsverzekering kunnen hetzelfde diefstalrisico gedeeltelijk overlappen. Dat betekent niet automatisch dat twee premies leiden tot een dubbele uitkering. Lees daarom welke polis voorgaat, hoe schade wordt verdeeld en welke voorwaarden gelden voor sleutels en sloten.

  • Leg het framenummer, aankoopbewijs en foto”s van de e-bike veilig vast.
  • Bewaar alle originele sleutels, omdat een verzekeraar die bij diefstal kan opvragen.
  • Gebruik bij voorkeur twee goedgekeurde sloten en bevestig de fiets aan een vast object.
  • Controleer of accessoires, accu, fietstas en kinderzitje afzonderlijk of gezamenlijk zijn verzekerd.
  • Bekijk de maximale vergoeding van een reisverzekering voordat de e-bike mee op vakantie gaat.

Stappenplan voor jouw persoonlijke polisbesluit

De juiste dekking volgt niet uit de aanschafprijs alleen. Een goedkope e-bike die dagelijks door druk stadsverkeer rijdt, kan aan meer risico”s worden blootgesteld dan een duurdere fiets die vrijwel altijd in een afgesloten garage staat. Kijk daarom naar het totale gebruik, de financiële gevolgen van schade en de voorwaarden die in de praktijk haalbaar zijn.

  1. Beoordeel de stallingsveiligheid. Kijk waar de e-bike thuis, op het werk en tijdens tussenstops staat. Een afgesloten ruimte met een vast verankerd slot verlaagt het diefstalrisico, maar sluit diefstal niet uit. Controleer of de polis dezelfde beveiliging verlangt.
  2. Bepaal de gebruiksintensiteit. Dagelijks fietsen in weer en wind, over drukke kruisingen of slechte fietspaden vergroot de kans op een val of aanrijding. Voor sporadisch recreatief gebruik kan een diefstaldekking voldoende zijn; voor intensief gebruik ligt allrisk meer voor de hand.
  3. Vergelijk buffer, eigen risico en premie. Zet de jaarlijkse meerpremie af tegen een realistische reparatierekening. Een eigen risico van bijvoorbeeld enkele tientallen euro”s maakt een polis anders dan een dekking zonder eigen risico. Let ook op claimdrempels en kleine schade die niet wordt vergoed.
  4. Controleer leeftijd en afschrijving. Kijk hoe lang nieuwwaarde geldt, wanneer afschrijving begint en hoe de verzekeraar omgaat met total loss. Bij een tweedehands e-bike is soms een waardebepaling nodig. Controleer daarnaast of een versleten of niet-originele accu, opgevoerde fiets of speed pedelec onder dezelfde polis valt.

Let bij leasefietsen bovendien op de contractuele afspraken. De leasemaatschappij kan een specifieke verzekering, een bepaald slot of een verplichte meldprocedure voorschrijven. Een speed pedelec valt niet zonder meer onder dezelfde regels als een gewone e-bike. Ook een opgevoerde fatbike kan zijn wettelijke status verliezen, waardoor niet alleen de fietsverzekering maar ook de aansprakelijkheidsdekking in gevaar komt. Juist bij afwijkende modellen is vooraf schriftelijke bevestiging van de verzekeraar verstandig.

Kies de zekerheid die aansluit op jouw fietskilometers

Een diefstaldekking beschermt in de kern het bezit tegen ontvreemding. Dat is een logische en vaak voordelige keuze voor een e-bike die veilig wordt gestald en weinig wordt gebruikt in risicovolle omstandigheden. De dekking biedt echter geen vanzelfsprekende oplossing voor een val, een botsing, vandalisme of schade tijdens vervoer. Wie uitsluitend naar de premie kijkt, kan daardoor alsnog met een forse reparatierekening worden geconfronteerd.

Allrisk of volledig casco past beter bij forenzen, intensieve gebruikers en vakantiegangers die hun e-bike vaak vervoeren. De hogere premie koopt vooral bescherming tegen onzekerheid rond eigen schade, maar alleen binnen de grenzen van de polis. Vergelijk daarom de aanschafwaarde, looptijd van de nieuwwaarderegeling, accu- en motordekking, het eigen risico, de slotvoorwaarden en transportschade voordat de eerste fietstocht begint. Er is geen universeel juiste keuze; de beste polis is de dekking die aansluit op de kilometers, de stallingsplek en de financiële buffer van de eigenaar.

Speed pedelec of gewone e-bike: waarom een standaard fietsverzekering niet volstaat

Waarom een snelle e-bike juridisch gezien geen gewone fiets is

Een speed pedelec lijkt op het eerste gezicht op een gewone elektrische fiets, maar het verschil zit niet alleen in de snelheid. Waar een reguliere e-bike de trapondersteuning tot maximaal 25 km/u afbouwt, kan een speed pedelec ondersteuning bieden tot 45 km/u. Daarmee is het voertuig in Nederland juridisch geen fiets meer, maar een bromfiets. Dat maakt deze snelle tweewieler aantrekkelijk voor filevrij woon-werkverkeer, maar brengt ook extra verplichtingen en risico”s met zich mee.

Een veelvoorkomende misvatting is dat een standaard fietsverzekering of particuliere aansprakelijkheidsverzekering automatisch meeverhuist naar de snellere variant. Dat is meestal niet zo. Wie schade veroorzaakt, kan zonder de juiste WA-dekking zelf aansprakelijk worden voor letsel, schade aan voertuigen en andere kosten. De officiële regels voor speedpedelecs maken duidelijk welke wettelijke status het voertuig heeft. Juridisch en financieel veilig de weg op betekent daarom: het voertuig correct registreren, aan de verkeersregels voldoen en vooraf een specifieke verzekering regelen.

Het juridische verschil tussen e-bike en speed pedelec op een rij

Een reguliere elektrische fiets ondersteunt alleen tijdens het trappen en stopt bij 25 km/u. Voor dit type fiets gelden in de basis dezelfde verkeersregels als voor een gewone fiets. Een speed pedelec kan eveneens trapondersteuning hebben, maar de maximale constructiesnelheid ligt op 45 km/u. Het motorvermogen mag binnen de wettelijke categorie maximaal 4 kW bedragen. De speed pedelec valt daardoor onder voertuigcategorie L1e-B, de categorie voor bromfietsen.

Die classificatie heeft praktische gevolgen. De bestuurder moet minimaal 16 jaar zijn en beschikken over een AM-rijbewijs. Een geldig rijbewijs voor de auto of motor geldt eveneens als bevoegdheid. Verder zijn een geel bromfietskenteken, een kentekenbewijs, een goedgekeurde helm en een verplichte WA-verzekering nodig. De helm moet geschikt zijn voor een speed pedelec en voldoen aan de daarvoor geldende goedkeuringseisen. Ook zijn onder meer verlichting, reflectoren, een linkerbuitenspiegel en een voertuigidentificatienummer vereist.

Ook de plaats op de weg verschilt. Een speed pedelec mag niet op een gewoon fietspad rijden. De bestuurder gebruikt een fiets- of bromfietspad wanneer dat beschikbaar is, of de rijbaan als zo”n pad ontbreekt. De maximumsnelheid bedraagt 45 km/u op de rijbaan, 40 km/u op een fiets- en bromfietspad buiten de bebouwde kom en 30 km/u op zo”n pad binnen de bebouwde kom. Wie de technische en juridische verschillen verder wil vergelijken, kan ook de uitleg op Wikipedia over de speedpedelec raadplegen.

Eigenschap Reguliere elektrische fiets Speed pedelec
Maximale trapondersteuning Tot 25 km/u Tot 45 km/u
Juridische categorie Fiets Bromfiets, categorie L1e-B
Kenteken Niet verplicht Geel bromfietskenteken verplicht
Rijbewijs Niet verplicht AM, of een geldig auto- of motorrijbewijs
Helm Niet wettelijk verplicht Goedgekeurde bromfiets- of speedpedelechelm verplicht
WA-verzekering Niet wettelijk verplicht Wettelijk verplicht
Plaats op de weg Fietspad of rijbaan volgens de fietsregels Fiets- en bromfietspad of rijbaan, geen gewoon fietspad
Zwarte elektrische offroadmotor met kentekenplaat en brede terreinbanden
Door de hogere snelheid gelden voor een speed pedelec strengere eisen dan voor een gewone e-bike. Een juiste registratie en verplichte WA-dekking vormen daarbij de juridische basis.

Waarom de particuliere aansprakelijkheidsverzekering faalt bij 45 km per uur

Een Aansprakelijkheidsverzekering voor Particulieren, meestal AVP genoemd, vergoedt in veel situaties schade die een verzekerde aan anderen veroorzaakt. Denk aan een omgestoten voorwerp, schade tijdens het sporten of een ongeluk met een gewone fiets. Motorvoertuigen vormen echter een belangrijke uitzondering. Daarvoor geldt een afzonderlijke wettelijke aansprakelijkheidsverzekering. Omdat een speed pedelec als bromfiets wordt aangemerkt, biedt een standaard AVP hiervoor geen vervanging van de verplichte WA-polis.

Dat verschil wordt pas echt duidelijk bij een ongeval. Stel dat een bestuurder tijdens de ochtendspits een voetganger raakt, waardoor langdurige medische behandeling en inkomensverlies ontstaan. Of denk aan een botsing met een auto waarbij meerdere inzittenden letsel oplopen en het voertuig zwaar beschadigd raakt. De totale claim kan dan snel veel hoger worden dan de waarde van de speed pedelec zelf. Zonder geldige WA-verzekering moet de bestuurder in beginsel zelf voor de schade opdraaien. Bij ernstig letsel kan dat een langdurige financiële verplichting worden.

De Wet aansprakelijkheidsverzekering motorrijtuigen, de WAM, verplicht bezitters van een speed pedelec om de aansprakelijkheid voor schade aan derden te verzekeren. Rijden zonder die dekking kan leiden tot een boete en problemen wanneer er vervolgens een ongeval plaatsvindt. Een particuliere aansprakelijkheidsverzekering is dus geen alternatief voor de verplichte bromfiets-WA. Controleer ook of de polis het juiste kenteken vermeldt, of woon-werkverkeer is toegestaan en of andere bestuurders binnen het huishouden zijn meeverzekerd.

  • Een AVP dekt doorgaans geen schade die met een motorrijtuig wordt veroorzaakt.
  • De verplichte WA-verzekering richt zich op letselschade en materiële schade van anderen.
  • De dekking voor schade aan de eigen speed pedelec zit niet automatisch in de WA-polis.
  • Een ongeval zonder geldige verzekering kan leiden tot hoge persoonlijke kosten naast een mogelijke boete.
  • Ook een uitgeleende speed pedelec kan problemen geven als de bestuurder niet aan de polisvoorwaarden voldoet.

Kiezen tussen alleen WA of een volledige cascodekking

De WA-verzekering is de wettelijke basis. Zij beschermt tegen aanspraken van andere verkeersdeelnemers wanneer de bestuurder aansprakelijk is voor een ongeval. Bij een actuele speed pedelecverzekering kunnen de maximale bedragen voor letselschade en materiële schade in de miljoenen lopen. De precieze limieten, uitsluitingen en eigen risico”s verschillen echter per verzekeraar. Alleen WA vergoedt normaal gesproken niet de diefstal van de eigen fiets, schade door een val of een beschadigde accu.

Wie de speed pedelec dagelijks gebruikt, heeft daarom vaak meer aan beperkt casco of volledig casco. Beperkt casco richt zich meestal op risico”s zoals diefstal en soms schade door brand of vandalisme. Volledig casco, ook allrisk genoemd, kan daarnaast schade door een eigen val, een botsing of een andere plotselinge gebeurtenis vergoeden. Dat is relevant omdat een speed pedelec duurder is dan een gewone fiets en onderdelen zoals motor, display en accu kostbaar kunnen zijn.

De accu verdient bijzondere aandacht. Intensief woon-werkgebruik betekent veel laadcycli, blootstelling aan temperatuurwisselingen en soms langdurige stalling op het werk. Niet iedere polis behandelt slijtage, capaciteitsverlies en plotselinge accuschade hetzelfde. Normale slijtage valt vaak buiten de dekking, terwijl schade door een ongeval of diefstal van de accu wel verzekerd kan zijn. Kijk daarnaast naar pechhulp: sommige verzekeraars vervoeren alleen de bestuurder en fiets naar een bestemming, terwijl reparatie langs de weg niet inbegrepen is. Een ART-goedgekeurd slot en correcte bevestiging aan een vast object zijn vaak voorwaarden voor diefstaldekking.

  • Alleen WA: voldoet aan de wettelijke verplichting, maar beschermt niet tegen diefstal of schade aan de eigen speed pedelec.
  • Beperkt casco: biedt vaak dekking tegen diefstal en enkele specifieke schadeoorzaken, met voorwaarden rond stalling en sloten.
  • Volledig casco: biedt de ruimste bescherming, waaronder vaak valschade en botsingsschade, maar heeft meestal een hogere premie.
  • Accudekking: controleer of diefstal, ongevalsschade en defecten afzonderlijk worden behandeld en of waardevermindering wordt toegepast.
  • Pechhulp: let op het werkgebied, vervoer van een passagier, maximale afstand en de vraag of reparatie ter plaatse is inbegrepen.

Stappenplan voor het optimaal verzekeren van jouw forensenfiets

  1. Controleer de kentekenregistratie. Controleer of de speed pedelec op de juiste naam staat en leg het tenaamstellingsbewijs klaar. De verzekeraar heeft meestal het kenteken, merk, model en de technische gegevens nodig. Bij een tweedehands aankoop moeten registratie en eigendom zorgvuldig worden overgezet.
  2. Bepaal de waarde realistisch. Noteer de aanschafprijs van de speed pedelec, accu, vaste accessoires en eventuele extra accu”s. Bewaar de factuur en maak foto”s van serienummers. Een verzekeraar kan uitgaan van nieuwwaarde gedurende een bepaalde periode en daarna van dagwaarde. Juist bij een kostbare accu kan dat verschil aanzienlijk zijn.
  3. Kies de dekking op basis van het gebruik. Wie dagelijks lange afstanden aflegt en de fiets buiten of bij een station stalt, loopt andere risico”s dan iemand die alleen recreatief rijdt en de speed pedelec thuis in een afgesloten garage bewaart. Vergelijk WA, diefstal, casco en pechhulp afzonderlijk. Niet alleen de premie telt, maar ook het eigen risico en de vergoeding bij total loss.
  4. Voldoe aan de slot- en stallingsvoorwaarden. Controleer welk ART-niveau de verzekeraar verlangt en bevestig de fiets volgens de polis aan een vast object. Een tweede slot kan verplicht zijn, vooral wanneer de fiets “s nachts buiten of in een openbare ruimte staat. Bewaar sleutels en aankoopbewijs van het slot.
  5. Lees de voorwaarden over onderhoud en pechhulp. Kijk of periodiek onderhoud, accubeheer, gebruik van een originele lader en tijdige reparatie worden verlangd. Controleer ook of woon-werkverkeer, zakelijk gebruik, uitlenen en vervoer in het buitenland zijn gedekt. Zo worden verrassingen achteraf voorkomen.

Een korte technische controle hoort eveneens bij goed risicobeheer. Remblokken, banden, verlichting, ketting, bevestigingen en accustekkers moeten in orde zijn. Bij 45 km/u zijn de remweg en de gevolgen van een defect groter dan bij een gewone e-bike. Defensief rijden, voldoende afstand houden en zichtbaar blijven zijn geen verzekeringsvoorwaarden in enge zin, maar verkleinen wel de kans op een ongeval en een discussie over nalatigheid.

Zorgeloos en goed beschermd de weg op met vol vermogen

Het kernverschil is eenvoudig: een reguliere e-bike is juridisch een fiets, terwijl een speed pedelec als bromfiets geldt. Daardoor zijn kenteken, rijbewijs, helm en WA-verzekering verplicht. Een gewone fietsverzekering en een particuliere aansprakelijkheidsverzekering bieden niet automatisch dekking voor de risico”s van een voertuig dat 45 km/u kan halen.

Regel de verzekering voordat de eerste woon-werkrit wordt gemaakt en controleer of de polis past bij de werkelijke situatie. Let op kenteken, gebruik, stallingsplaats, ART-slot, accu, eigen risico, dagwaarde en pechhulp. De combinatie van een geldige WA-bromfietsverzekering en passende diefstal- of cascodekking zorgt voor de noodzakelijke wettelijke bescherming én meer financiële zekerheid bij schade, diefstal of pech onderweg.