Tweedehands e-bike verzekeren: zo voorkom je valkuilen bij de aankoopwaarde

De verborgen risico’s bij het verzekeren van een gebruikte e-bike

Een tweedehands e-bike is vaak aantrekkelijk geprijsd. Via een particulier platform kan een fiets die nieuw duizenden euro”s kostte, voor een veel lager bedrag van eigenaar wisselen. Ook rijwielhandels bieden gebruikte, ingeruilde of demo-fietsen aan. Dat maakt elektrisch fietsen toegankelijker, maar de lagere koopprijs betekent niet automatisch dat de verzekeraar bij diefstal of total loss hetzelfde bedrag uitkeert.

De teleurstelling ontstaat vaak pas na een schade. De verzekeraar vraagt dan om een aankoopbewijs, serienummer, originele sleutels en informatie over de staat van de fiets. Een Marktplaats-advertentie, een betaalverzoek of een bankafschrift kan wel aantonen dat er geld is betaald, maar bewijst niet altijd voldoende welke fiets is gekocht, wat de technische staat was en welke waarde aan de e-bike moet worden toegekend. Wie verrassingen wil voorkomen, doet er daarom goed aan vooraf de richtlijnen voor een tweedehands fiets verzekeren te bekijken en alle relevante documenten te verzamelen.

Aankoopwaarde versus dagwaarde en nieuwwaarde

Bij een tweedehands e-bike spelen drie waardebegrippen door elkaar. De nieuwwaarde is de oorspronkelijke prijs van een vergelijkbaar nieuw model of de oorspronkelijke catalogusprijs. De aankoopwaarde is het bedrag dat daadwerkelijk voor de gebruikte fiets is betaald. De dagwaarde is de geschatte waarde op het moment van de schade, rekening houdend met leeftijd, slijtage, kilometerstand, onderhoud en technische staat. Deze bedragen kunnen sterk uiteenlopen.

Een e-bike die vier jaar geleden nieuw €2.500 kostte, is niet vanzelfsprekend €2.500 waard wanneer hij tweedehands voor €1.100 wordt gekocht. Omgekeerd kan een recente fiets met een goed onderhouden accu en weinig kilometers meer waard zijn dan een vergelijkbaar model met een versleten batterij. Volgens informatie van de ANWB over de waarde van een elektrische fiets zijn vooral de algemene conditie, vraag en aanbod, kilometerstand en accustaat bepalend voor de restwaarde.

Verzekeraars kunnen werken met een aankoopwaarderegeling, een nieuwwaarderegeling of een vergoeding op basis van dagwaarde. Ook een afschrijvingsregeling komt voor. Daarbij wordt bijvoorbeeld vanaf een bepaald moment jaarlijks of maandelijks een bedrag op de verzekerde waarde afgetrokken. De precieze methode verschilt per polis. Het is dus niet genoeg om alleen naar de premie te kijken. Controleer vooral wat er op het polisblad staat en hoe de verzekeraar de vergoeding berekent bij diefstal, onherstelbare schade en reparatie.

  • Controleer of de polis uitgaat van aankoopwaarde, dagwaarde of nieuwwaarde.
  • Vraag hoe de afschrijving op motor, frame en accu wordt toegepast.
  • Laat een afwijkende waarde schriftelijk bevestigen voordat de verzekering ingaat.
  • Bewaar een taxatierapport of aankoopdocument zolang de polis loopt.

Een helder waardedocument is belangrijk omdat een schadebehandelaar achteraf niet alleen kijkt naar het bedrag dat is overgemaakt. De verzekeraar wil kunnen vaststellen welke fiets is verzekerd en of de opgegeven waarde redelijk was. Een factuur met merk, type, framenummer, accu, kilometerstand en aankoopdatum staat daarbij sterker dan een losse betaalbevestiging. Bij een particuliere aankoop kan een ondertekende overeenkomst, aangevuld met foto”s en een onafhankelijke taxatie, het verschil maken.

Particulier via Marktplaats of gecertificeerd bij de vakhandel

De herkomst van de e-bike bepaalt in belangrijke mate hoe eenvoudig de waarde kan worden bewezen. Een rijwielhandel verstrekt doorgaans een factuur waarop de verkoper, het model, het framenummer, de prijs en de datum staan. Bij een gebruikte fiets kan ook informatie over onderhoud, garantie, kilometerstand en accutest worden vermeld. Dat maakt de beoordeling voor een verzekeraar overzichtelijker.

Bij een particuliere koop is het bewijs vaak versnipperd. Een bankafschrift of Tikkie-bevestiging laat zien dat er is betaald, maar vermeldt meestal niet het volledige serienummer of de technische staat. Een screenshot van een advertentie kan helpen, maar een advertentie kan na de verkoop worden verwijderd of tussentijds zijn gewijzigd. Laat daarom vóór de betaling een koopovereenkomst opstellen en leg daarin het merk, type, framenummer, accunummer, sleutelnummers, kilometerstand, koopprijs en eventuele gebreken vast.

Ook garantie en aansprakelijkheid verschillen. Bij een vakhandel kunnen garantievoorwaarden of een BOVAG-garantie extra zekerheid bieden, afhankelijk van de verkoper en de gemaakte afspraken. Bij een particuliere transactie geldt vaak de praktische situatie van “gekocht zoals gezien”. Dat betekent niet dat een verkoper nooit aansprakelijk kan zijn, maar het maakt bewijs van verborgen gebreken lastiger. Een verzekering vervangt bovendien geen garantie. Slijtage, een oude accu of een defect dat al vóór de aankoop bestond, valt niet automatisch onder de dekking.

Onderdeel Particuliere aankoop Aankoop bij vakhandel
Bewijs van betaling Bankafschrift, betaalverzoek en koopovereenkomst Officiële factuur met bedrijfsgegevens
Identificatie van de fiets Moet actief worden vastgelegd Staat meestal op de factuur
Garantie Beperkt en afhankelijk van afspraken Vaak duidelijker geregeld, bijvoorbeeld via verkopersgarantie
Verzekeringsacceptatie Kan aanvullende taxatie of bewijs vragen Meestal eenvoudiger door factuur en dealerinformatie
Risico voor de koper Groter risico op onduidelijke herkomst of verborgen gebreken Meer controle, maar niet automatisch volledige dekking

Een verzekeraar kan een particuliere claim alsnog accepteren zonder originele aankoopbon, maar dat is geen recht dat voor iedere polis hetzelfde geldt. Soms worden een taxatierapport, foto”s, een bankafschrift en een koopovereenkomst gevraagd. Bij twijfel over de herkomst, een opvallend lage prijs of ontbrekende sleutels kan de claim worden afgewezen of nader worden onderzocht. Wie juridische hulp heeft bij een consumentengeschil, moet bovendien controleren of particuliere Marktplaats-aankopen daadwerkelijk onder de eigen rechtsbijstandverzekering vallen.

De accu als kwetsbaarste schakel in de dekking

De accu is vaak het duurste en meest waardebepalende onderdeel van een gebruikte e-bike. Twee fietsen met hetzelfde frame en dezelfde motor kunnen daarom een heel verschillende marktwaarde hebben. Een batterij die nog een groot deel van haar oorspronkelijke capaciteit behoudt, biedt een bruikbare actieradius. Een sterk verouderde accu kan daarentegen binnen afzienbare tijd moeten worden vervangen, met kosten die volgens algemene marktinformatie al snel honderden euro”s bedragen.

Accuveroudering is niet hetzelfde als een plotseling defect. Capaciteitsverlies door normale slijtage wordt in veel polissen niet als schade gezien. Een plotseling technisch defect kan alleen onder de dekking vallen als de polis daarvoor ruimte biedt en er geen uitsluiting geldt. Ook schade door verkeerd opladen, vocht, vallen of een niet-originele lader kan afzonderlijk worden beoordeeld. Lees daarom niet alleen de woorden “accu verzekerd”, maar controleer ook de definities van slijtage, defect, schade en eigen gebrek.

Laat vóór de aankoop een accucapaciteitstest uitvoeren door een gespecialiseerde fietsenzaak. Vraag om een schriftelijk rapport met de nominale capaciteit in wattuur, de gemeten resterende capaciteit, het merk, het serienummer en de testdatum. Een verkoper die alleen zegt dat de accu “goed werkt”, levert daarmee nog geen objectief bewijs. Bij een dealer kan een accutest onderdeel zijn van de afleverbeurt. Bij een particulier is het verstandig de test als voorwaarde voor de koop op te nemen.
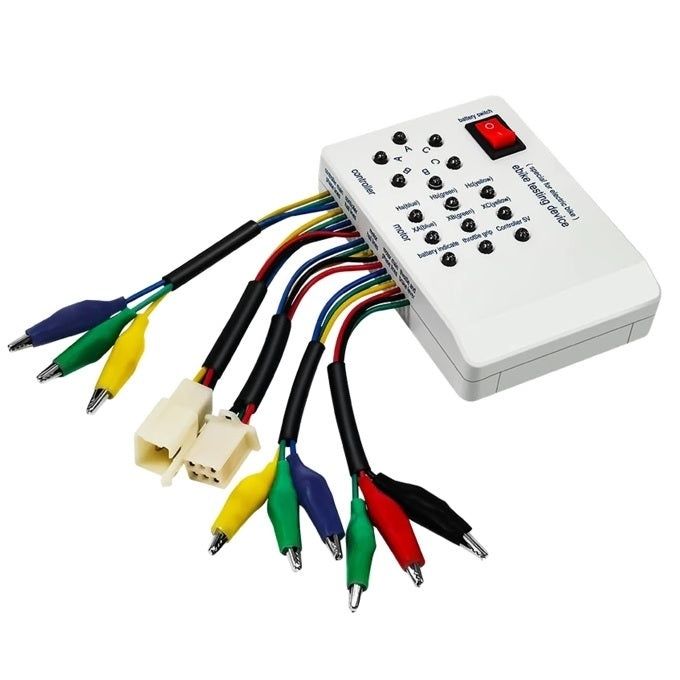
Diagnoseapparaat met gekleurde meetklemmen voor e-bike-accu
Een objectieve accutest maakt de technische staat en de verzekerbare waarde van een gebruikte e-bike beter aantoonbaar.
  • Noteer merk, type, serienummer en nominale capaciteit van de accu.
  • Leg de kilometerstand en de gemeten restcapaciteit vast.
  • Vraag of de accu origineel is en of de lader bij de fiets hoort.
  • Controleer of diefstal van een losse accu is verzekerd.
  • Bekijk of voor de fiets en eventuele accu een afzonderlijk slot vereist is.

Vooral bij diefstal zijn de beveiligingseisen strikt. Een verzekeraar kan een ART-goedgekeurd slot, twee originele sleutels, bevestiging aan een vast object en soms een tweede onafhankelijk slot voorschrijven. Bij duurdere e-bikes kan ook Track & Trace worden verlangd. Daarnaast is de technische classificatie van belang: volgens de Europese norm EN 15194 en de Nederlandse Wegenverkeerswet mag een standaard e-bike (EPAC) maximaal 250 watt continu vermogen leveren en moet de trapondersteuning uitschakelen bij 25 km/u. Wie een opgevoerde fiets of een niet-conforme e-bike koopt, riskeert dat de verzekeraar dekking weigert bij schade of diefstal. Voor een internationale vergelijking van e-bikeclassificaties kunnen ook de New Jersey Motor Vehicle Commission E-Bike Requirements worden geraadpleegd.

Controleer framenummer en diefstalregisters vooraf

Een lage prijs is geen voordeel wanneer de e-bike gestolen blijkt te zijn. Bij een particuliere aankoop moet het framenummer daarom vóór de overdracht worden gecontroleerd. Vergelijk het nummer op het frame met het nummer in de advertentie, de koopovereenkomst, de factuur en eventuele eerdere onderhoudsdocumenten. Een beschadigd, verwijderd of slecht leesbaar nummer is een ernstig waarschuwingssignaal.

Controleer daarnaast de sleutelnummers en vraag naar de originele fietssleutels. Ontbreekt een sleutel, dan kan dat gevolgen hebben voor de verzekering en kan het ook wijzen op een onduidelijke herkomst. De officiële uitleg van de overheid over het controleren of een fiets gestolen is beschrijft hoe een framenummer via het Fietsdiefstalregister van de RDW kan worden nagetrokken. Meer achtergrond over de werking van het register staat in deze Authoritative Source. Bewaar een screenshot of bevestiging van de controle bij de koopdocumenten.

  • Vraag de verkoper om een identiteitsbewijs en noteer de persoonsgegevens op de overeenkomst.
  • Vergelijk het framenummer op de fiets met alle documenten.
  • Controleer het nummer in het officiële fietsdiefstalregister.
  • Noteer beide sleutelnummers en controleer of de originele sleutels aanwezig zijn.
  • Betaal pas nadat de controle en documentatie zijn afgerond.

Als een fiets als gestolen geregistreerd staat, kan de koper geen geldige eigendom aantonen. De verzekeraar zal dan doorgaans niet uitkeren, omdat een verzekering geen bescherming biedt voor een gestolen object dat onrechtmatig in bezit is gekomen. Bovendien kan de fiets in beslag worden genomen en kan de koper met een financieel verlies blijven zitten. Bij twijfel is niet kopen de veiligste keuze.

Stappenplan voor een waterdichte acceptatie door de verzekeraar

Een tweedehands e-bike verzekeren begint vóór de tenaamstelling van de polis. Verzamel alle informatie terwijl de fiets nog bij de verkoper staat. Zo ontstaat een compleet dossier dat zowel de verzekeraar als de koper duidelijkheid geeft over waarde, identiteit en technische staat.

  1. Laat een professionele taxatie uitvoeren. Ontbreekt een officiële aankoopnota, laat de fiets dan beoordelen door een fietsenzaak of erkende taxateur. Laat merk, type, bouwjaar, accessoires, kilometerstand, conditie, framenummer en geschatte marktwaarde opnemen.
  2. Maak uitgebreide foto”s. Fotografeer de complete fiets, het framenummer, de motor, de accu, het display, eventuele beschadigingen en beide originele ART-goedgekeurde sleutels. Maak de foto”s bij voorkeur vóór de verzekering ingaat en bewaar de originele bestanden.
  3. Leg de particuliere koop schriftelijk vast. Vermeld de namen en adressen van koper en verkoper, datum, prijs, betaalwijze, framenummer, accunummer, kilometerstand, meegeleverde accessoires en bekende gebreken. Laat beide partijen ondertekenen.
  4. Kies de juiste polisvorm. Vergelijk diefstaldekking, cascodekking, pechhulp, eigen risico, accessoires en de regeling bij accuschade. Kies bij voorkeur een polis met een duidelijk beschreven afschrijvingsregeling in plaats van een vage verwijzing naar dagwaarde.

Controleer daarna of de verzekeraar de tweedehands e-bike daadwerkelijk heeft geaccepteerd tegen de opgegeven waarde. Een aanvraagformulier invullen is niet altijd hetzelfde als een definitieve dekking. Vraag bij twijfel om een schriftelijke bevestiging, zeker wanneer de aankoopprijs hoger is dan de gebruikelijke marktwaarde of wanneer een taxatierapport is gebruikt.

Let ook op de dagelijkse praktijk. Een fiets kan tijdens het woon-werkverkeer anders worden beoordeeld dan tijdens recreatief gebruik als de polis beperkingen kent. Controleer of stalling in een gezamenlijke berging, garage of buitenruimte is toegestaan en of de fiets altijd aan een vast object moet worden bevestigd. Niet alleen de premie telt, want juist deze voorwaarden bepalen of diefstal in de concrete situatie wordt vergoed.

Zeker op pad met een goed gedocumenteerde tweedehands e-bike

Een tweedehands e-bike verzekeren tegen de werkelijke aankoopwaarde vraagt meer dan alleen het doorgeven van een bedrag. Het verschil tussen aankoopwaarde, dagwaarde en nieuwwaarde moet duidelijk zijn. Bij een particuliere koop zijn een ondertekende overeenkomst, betalingsbewijs, foto”s, framenummer en onafhankelijke taxatie extra belangrijk. Bij een vakhandel biedt een factuur doorgaans sterkere bewijsvoering, maar ook dan moeten afschrijving, accuvoorwaarden en diefstaleisen worden gecontroleerd.

Orden vandaag nog de aankoopdocumenten, beide originele fietssleutels, de accutest, foto”s en polisvoorwaarden. Controleer het framenummer in het officiële register en vraag de verzekeraar vooraf welke beveiliging en bewijsstukken nodig zijn. Transparantie over de staat, waarde en herkomst van de fiets voorkomt discussies achteraf. Waar het in de praktijk op neerkomt, is eenvoudig: een goed gedocumenteerde aankoop geeft niet alleen een betere kans op acceptatie, maar vooral rust wanneer die e-bike daadwerkelijk wordt gestolen of zwaar beschadigd raakt.
E-bike gestolen maar geen uitkering? Zo voorkom je afwijzing door de kleine lettertjes

Waarom een e-bike verzekering toch weigert uit te keren

Een e-bike is voor veel Nederlanders een dagelijks vervoermiddel, maar tegelijk een aantrekkelijk doelwit voor dieven. Vooral op stations, bij winkelcentra en rond kantoren verdwijnen regelmatig elektrische fietsen. Wie daarna een claim indient, verwacht meestal dat de verzekering het financiële verlies opvangt. Toch volgt soms een afwijzing, zelfs wanneer er jarenlang premie is betaald. De reden ligt dan vaak niet in de diefstal zelf, maar in een detail over het slot, de sleutels of de manier waarop de fiets is vastgezet. Een goede e-bikeverzekering vergelijken begint daarom niet bij de laagste premie, maar bij de voorwaarden voor uitkering.

Verzekeraars controleren streng omdat diefstalclaims moeilijk achteraf volledig te reconstrueren zijn. De polisvoorwaarden vormen het controleerbare bewijs: waren de juiste originele sleutels aanwezig, had het slot de vereiste ART-classificatie en was de fiets met beide sloten aan een vast object verbonden? Bij een speedpedelec, een dure bakfiets of een e-bike met accessoires kunnen bovendien aanvullende eisen gelden. Juist de kleine lettertjes over sleutelregistratie, stallingslocatie en dubbel vergrendelen bepalen in de praktijk of een claim wordt betaald. Wie deze punten vooraf controleert, verkleint de kans op een onaangename verrassing aanzienlijk.

De fatale sleutelclausule en het gevaar van niet-gemelde reservesleutels

Bij veel fietsverzekeringen moet de eigenaar na diefstal twee originele sleutels van het gebruikte slot kunnen tonen. Die sleutels moeten doorgaans hetzelfde sleut nummer of dezelfde sleutelcode hebben als de code die bij de verzekering is geregistreerd. Het gaat dus niet om twee willekeurige kopieën. Een reservesleutel die bij een fietsenmaker is nagemaakt, kan onvoldoende bewijs vormen wanneer de polis expliciet om originele sleutels vraagt. Sommige verzekeraars verlangen bovendien dat één sleutel duidelijke gebruikssporen vertoont. Daarmee willen zij kunnen beoordelen of het slot daadwerkelijk in het dagelijks gebruik zat.

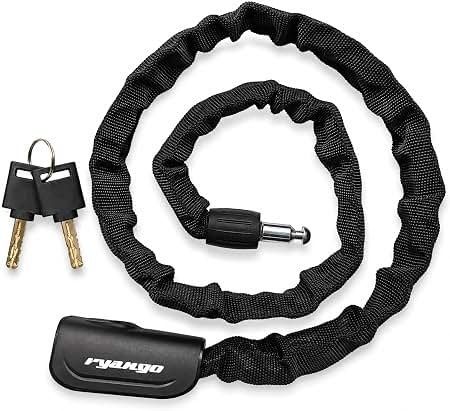
Fietsslot met twee sleutels als voorbeeld van beveiligingseisen
Een sluitende sleuteladministratie voorkomt discussie wanneer je na diefstal aanspraak wilt maken op de dekking.

Een verloren sleutel moet daarom niet worden genegeerd. De veilige route is een originele sleutel bestellen via de fabrikant of een erkende dealer en de verzekeraar direct schriftelijk informeren. Bewaar de factuur, de orderbevestiging en de sleutelcode. Een praktische toelichting op het bestellen van een vervangende sleutel en het voorkomen van problemen bij een claim staat in deze uitleg over reservesleutels. Wacht niet tot na de diefstal met melden. Een verzekeraar kan dan vragen waarom een nieuwe sleutel niet eerder is geregistreerd en of het om een officiële sleutel gaat.

  • Controleer of beide sleutels origineel zijn en bij hetzelfde slot horen.
  • Noteer het sleuteln ummer en bewaar een foto waarop de code leesbaar is.
  • Bewaar een reservesleutel niet in de fietstas of aan de fiets.
  • Meld verlies, bijbestellen of vervangen van een sleutel direct schriftelijk.
  • Bewaar aankoopbewijs, sleutelkaart, factuur en correspondentie bij de polis.

Experts letten niet alleen op de aanwezigheid van sleutels. Ook slijtage, beschadigingen en verschillen tussen beide exemplaren kunnen worden bekeken. Een gebruikte sleutel kan krassen of afgesleten randen hebben die passen bij regelmatig gebruik. Een volledig nieuwe sleutel naast een ongebruikte tweede sleutel kan vragen oproepen, zeker als de eigenaar verklaart dat de fiets dagelijks op slot stond. Dat betekent niet automatisch dat een claim frauduleus is, maar het vergroot wel de behoefte aan een duidelijke verklaring en bewijsstukken. De nuchtere regel is eenvoudig: houd de administratie vanaf de aankoop bij, niet pas nadat de fiets verdwenen is.

Het juiste ART-keurmerk per type tweewieler

Een slot dat stevig aanvoelt, voldoet niet automatisch aan de verzekeringseis. Verzekeraars kijken naar de officiële ART-classificatie of naar een specifiek merk en veiligheidsniveau dat in de polis wordt genoemd. De ART-keuring is gekoppeld aan het concrete slotmodel, niet aan een hele productfamilie of aan het merk in algemene zin. Controleer daarom het ART-symbool en het exacte modelnummer op het slot. Een ART-1 ringslot kan voor sommige situaties voldoende zijn, maar is bij veel e-bikes niet sterk genoeg als hoofd- of tweede slot.

Onderstaande tabel geeft een praktische indicatie. De exacte eis verschilt per verzekeraar, fietswaarde en type fiets. De polis blijft altijd leidend.

Type tweewieler Gebruikelijke minimale eis Belangrijk acceptatiepunt
Stadsfiets zonder motor Vaak ART-2 bij diefstaldekking Controleer of de waardegrens extra voorwaarden activeert
E-bike ART-2 of een expliciet goedgekeurd alternatief Vaak verplicht in combinatie met een tweede slot
Dure niet-elektrische fiets vanaf €3.500 Meestal ART-2 Ook bij een gewone fiets kan dubbel vergrendelen verplicht zijn
Speedpedelec Verzekeraarsspecifieke zware beveiliging Controleer typegoedkeuring, registratie en slotvoorwaarden
Bakfiets vanaf €3.500 Bij sommige verzekeraars ART-2 voor het tweede slot Let op aanvullende regels voor stalling en bevestiging

Een niet-gecertificeerd kettingslot kan in de praktijk sterk zijn, maar toch buiten de dekking vallen. Hetzelfde geldt voor een ART-1 ringslot wanneer de polis ART-2 verlangt. Ook een slot zonder zichtbaar of traceerbaar sleutelnummer kan problemen veroorzaken. Bij sommige verzekeraars worden alternatieve sloten van bepaalde merken geaccepteerd wanneer zij een voorgeschreven Security Level of Safety Index hebben. Dat moet dan wel aantoonbaar overeenkomen met de polis. Een productpagina van een fabrikant of winkel is geen vervanging voor de voorwaarden van de verzekeraar.

De verplichting van een tweede slot en de vaste-wereld-regel

Sinds 1 april 2023 hanteren veel maatschappijen strengere regels voor e-bikes. Zo geldt bij ENRA een tweede slot voor alle e-bikes en voor niet-elektrische fietsen met een waarde van €3.500 of meer. Ook andere verzekeraars hebben vergelijkbare voorwaarden ingevoerd, mede door de hoge diefstalcijfers en stijgende schadebedragen. Een tweede slot kan een kabelslot, vouwslot of kettingslot zijn, maar alleen wanneer het model door de verzekeraar wordt geaccepteerd. Combinatiesloten en losse plug-in kettingen vallen bij sommige polissen uitdrukkelijk buiten de dekking.

De fiets moet bovendien niet alleen aan zichzelf worden vastgezet. De vaste-wereld-regel betekent dat het slot de fiets moet verbinden met een object dat niet eenvoudig kan worden verplaatst of losgemaakt. Denk aan een officieel fietsenrek dat stevig in de grond is verankerd, een metalen hekwerk of een vaste paal. Een lichte losse plantenbak, een verkeersbord waarvan de paal kan worden opgetild of een hek met een open uiteinde kan onvoldoende zijn. Waar het in de praktijk op neerkomt, is dat een dief de fiets niet simpelweg over het object heen kan tillen of het object kan meenemen.

  • Gebruik het vaste ringslot om het achterwiel of frame volgens de polis te vergrendelen.
  • Voer het tweede slot door het frame en bevestig het aan een vast object.
  • Maak geen losse lus waarbij alleen het voorwiel aan het object zit.
  • Controleer of het tweede slot een erkend ART-keurmerk of goedgekeurde veiligheidsclassificatie heeft.
  • Maak bij twijfel een foto van de geparkeerde fiets en de bevestiging aan het object.

Bewijs achteraf is vaak lastig. Een foto van de afgesloten fiets is geen absolute garantie op uitkering, maar kan wel helpen om de situatie te verduidelijken. Noteer bij een diefstal exact waar de fiets stond, welk slot aan welk onderdeel zat en of er camerabeelden of getuigen zijn. Bewaar daarnaast de aankoopgegevens van beide sloten en de bijbehorende sleutelcodes. De informatie van ENRA over het tweede slot laat zien hoe specifiek zulke voorwaarden kunnen zijn. Controleer daarom de eigen polis, want toegestane merken, securityniveaus en uitzonderingen kunnen per maatschappij verschillen.

Stappenplan om je claim waterdicht in te dienen

Een snelle en complete melding voorkomt vertraging. Doe eerst aangifte bij de politie en vermeld het framenummer, merk, model, kleur, accessoires, batterijgegevens en de exacte locatie en tijdsperiode van de diefstal. Voeg bij voorkeur foto”s toe waarop unieke kenmerken zichtbaar zijn. Een GPS-tracker kan het terugvinden ondersteunen, maar vervangt geen goed slot en is niet automatisch een reden voor premiekorting. Tracking werkt vooral ná de diefstal; preventieve beveiliging en correct vastzetten blijven voor de polis doorslaggevend.

  1. Controleer vooraf de polis op ART-eis, tweede slot, stallingsregels, eigen risico en meldtermijnen.
  2. Maak een dossier met aankoopbewijs, betaalbewijs, framenummer, polisblad en foto”s van de fiets.
  3. Registreer alle originele sleutels, sleutelcodes en eventuele keycards.
  4. Noteer merk, model en certificering van beide sloten.
  5. Doe direct aangifte en vraag om een officieel proces-verbaal of aangiftenummer.
  6. Meld de diefstal bij de verzekeraar binnen de termijn uit de polis.
  7. Lever sleutels, sleutelcertificaten, aangifte, aankoopbewijs en gevraagde foto”s aan.
  8. Voeg GPS-informatie, activatiebewijs of locatiegegevens toe wanneer de tracker actief was.

Controleer vóór verzending of alle gegevens met elkaar overeenkomen. Een afwijkend framenummer, een verkeerd aankoopbedrag of een ontbrekende sleutelcode kan extra vragen oproepen. Meld ook eerlijk wanneer de fiets tijdelijk ergens anders stond dan normaal, bijvoorbeeld bij een station, hotel of werkplek. De verzekeraar beoordeelt niet alleen of er sprake is van diefstal, maar ook of aan alle beveiligings- en meldvoorwaarden is voldaan. Bij leasefietsen of fietsen die door een werkgever zijn verstrekt, moet bovendien duidelijk zijn wie verzekeringnemer is en wie de claim mag indienen.

Zekerheid op papier omzetten in een gegarandeerde uitkering

Een diefstalverzekering is geen automatische betaalbelofte. De uitkering hangt af van aantoonbare naleving van de polis. Twee originele sleutels, de juiste ART-classificatie, een goedgekeurd tweede slot en bevestiging aan een vast object vormen samen de kern. Ook aanschafwaarde, nieuwwaarderegeling, eigen risico, batterijdekking, accessoires en eventuele beperkingen voor speedpedelecs bepalen wat er uiteindelijk wordt vergoed. Niet alleen de premie telt, maar vooral de vraag of de dekking past bij het dagelijkse gebruik.

Plan daarom vandaag een korte poliscontrole. Noteer de sleutelnummers, fotografeer de sloten, controleer of het tweede slot nog aan de eisen voldoet en meld wijzigingen bij de verzekeraar. Kijk ook na of een bijbestelde sleutel officieel is geregistreerd en of de huidige waarde van de e-bike correct is opgegeven. Deze administratie kost weinig tijd, maar kan na diefstal het verschil maken tussen een soepel dossier en een afwijzing. Wie de voorwaarden vooraf serieus neemt, zet verzekeringszekerheid daadwerkelijk om in financiële bescherming.

Accuschade bij je e-bike: wat vergoedt de verzekering wel en niet?

Waarom de accu het kwetsbaarste onderdeel van je e-bike is

De accu is het hart van een e-bike, maar ook vaak het duurste losse onderdeel. Afhankelijk van merk, capaciteit en type aandrijving ligt de vervangingswaarde doorgaans tussen ongeveer 300 en 1.200 euro. Daardoor kan één beschadigde of gestolen accu een flinke financiële tegenvaller betekenen, zeker wanneer de fiets al wat ouder is en de accu niet meer volledig onder een nieuwwaarderegeling valt. Wie dagelijks naar het werk fietst, merkt bovendien direct hoe belangrijk een betrouwbare accu is.

Veel fietsers gaan ervan uit dat iedere vorm van schade of uitval automatisch onder de fietsverzekering valt. In de praktijk maken verzekeraars echter een scherpe scheiding tussen een plotselinge gebeurtenis van buitenaf en normale achteruitgang door gebruik. Een val of diefstal kan onder de dekking vallen, terwijl een steeds kortere actieradius meestal voor eigen rekening blijft. In deze gids lees je waar die grens ligt, welke stallings- en slotvoorwaarden gelden en welke stappen nodig zijn om een claim goed te onderbouwen. Wie bijvoorbeeld een fietsverzekering vergelijken wil, doet er goed aan niet alleen naar de premie te kijken, maar vooral naar de bepalingen voor de accu.

Wat de fietsverzekering wel vergoedt bij acute incidenten

Bij een Allrisk- of uitgebreide cascoverzekering is de accu meestal meeverzekerd als onderdeel van de e-bike. Dat geldt vooral wanneer de schade het gevolg is van een duidelijk aanwijsbaar, plotseling incident. Denk aan een val in een bocht, een botsing met een auto of een aanrijding waarbij de accubehuizing breekt, de bevestiging beschadigt of de elektrische werking door de klap uitvalt. De verzekeraar kan vragen om foto”s, een reparatieadvies en een diagnose van een fietsenmaker om vast te stellen dat de schade door het incident is veroorzaakt.

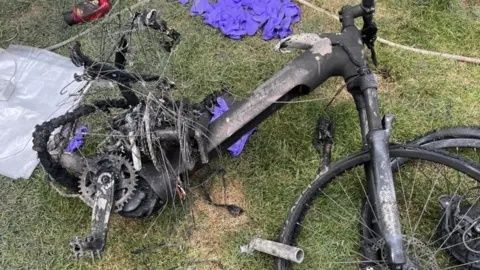
Beschadigde e-bike met losgeraakte onderdelen langs de weg
Na een ongeval is een snelle inspectie belangrijk: leg de schade vast en laat de accu beoordelen voordat je verder fietst.

Ook diefstal valt vaak onder de dekking, maar alleen wanneer aan de beveiligingsvoorwaarden is voldaan. Wordt de complete e-bike gestolen, dan is de accu doorgaans onderdeel van het verzekerde object. Wordt alleen de accu meegenomen, dan moet die meestal correct op de fiets bevestigd en vergrendeld zijn geweest. Bij sommige polissen wordt bovendien schade door een mislukte diefstalpoging vergoed. Voorbeelden zijn een geforceerd accuslot, een verbogen accuhouder of zichtbare braakschade rond de bevestiging.

De precieze omvang verschilt per verzekeraar en dekking. Een diefstalverzekering zonder cascodekking vergoedt bijvoorbeeld niet automatisch een accu die na een val beschadigd raakt. Bij een uitgebreide dekking kunnen ook gevolgschade door brand of kortsluiting onder voorwaarden worden vergoed, maar er moet dan wel een aantoonbaar extern incident zijn. De informatie van ENRA over e-bikeverzekeringen laat bijvoorbeeld zien dat batterijdekking samenhangt met de gekozen variant, de bevestiging van de accu en de vraag of accessoires of extra accu”s op de polis zijn vermeld.

  • Een val, botsing of verkeersongeval met fysieke accuschade kan onder Allrisk of casco vallen.
  • Diefstal van de complete fiets inclusief accu valt meestal onder de diefstaldekking, mits aan de slot- en stallingsregels is voldaan.
  • Een afzonderlijk gestolen accu kan alleen verzekerd zijn als deze volgens de polis op de fiets was bevestigd en vergrendeld.
  • Schade door een braakpoging, zoals een beschadigde accuhouder, kan worden vergoed wanneer de poging aantoonbaar is.
  • Brand- of kortsluitschade vraagt vaak om bewijs van een plotselinge externe oorzaak en correct gebruik van laadapparatuur.

De harde grens tussen fabrieksgarantie en reguliere slijtage

Een accu verliest na verloop van tijd capaciteit. Daardoor wordt de actieradius geleidelijk kleiner, ook wanneer de accu er aan de buitenkant nog goed uitziet. Dit normale capaciteitsverlies wordt vrijwel altijd gezien als slijtage en niet als verzekerde schade. Een fietsverzekering beschermt in de basis tegen onvoorziene invloeden van buitenaf, niet tegen het feit dat een batterij na honderden laadcycli minder energie kan opslaan. Alleen specifieke aanvullende producten kunnen hiervan afwijken.

Een fabrieksgarantie heeft een andere functie. Die garantie is bedoeld voor een productiefout of een gebrek in materiaal en constructie dat binnen de garantieperiode zichtbaar wordt. De garantievoorwaarden van fabrikanten, zoals die van ADO”s garantiebeleid, sluiten normale slijtage, verkeerd gebruik, onjuiste opslag en accidentele schade doorgaans uit. Ook andere fabrikanten leggen vaak vast dat niet-originele laders, ongeautoriseerde reparaties of zelf geopende accubehuizingen de garantie kunnen laten vervallen. Een defecte batterij door een fabricagefout kan dus een garantieclaim zijn, terwijl dezelfde batterij na een val een verzekeringskwestie wordt.

Schadeoorzaak Verzekeringsdekking Status onder fabrieksgarantie
Val of botsing met zichtbare schade Vaak gedekt bij casco of Allrisk Meestal uitgesloten als accidentele schade
Geleidelijke daling van capaciteit Vrijwel altijd uitgesloten Alleen mogelijk bij een aantoonbaar vroegtijdig defect
Productiefout in batterij of elektronica Niet de primaire route Vaak gedekt binnen de garantieperiode
Waterschade door verkeerde reiniging Vaak uitgesloten wegens nalatigheid Doorgaans uitgesloten door verkeerd gebruik
Corrosie door vochtige opslag Meestal niet gedekt Meestal uitgesloten als opslag- of onderhoudsschade
Schade door niet-originele lader Kan worden uitgesloten Vaak uitgesloten door onjuist gebruik

Polisvoorwaarden rondom diefstal en losse accuopslag

Bij diefstal draait het niet alleen om de vraag of de accu verzekerd is, maar ook om de manier waarop de fiets en accu zijn beveiligd. Veel verzekeraars verlangen voor een elektrische fiets een ART-goedgekeurd slot van minimaal categorie 2. Soms gelden aanvullende eisen, zoals een tweede goedgekeurd slot of een elektronisch slot met een specifieke certificering. Wanneer de accu op de fiets blijft zitten, kan het originele accuslot verplicht zijn. Een ringslot om het achterwiel is dan mogelijk niet genoeg om te bewijzen dat de accu zelf correct was vergrendeld.

Een uitneembare accu die thuis, in een schuur of op het werk wordt bewaard, wordt niet automatisch op dezelfde manier behandeld als een accu die op de fiets zit. Sommige polissen sluiten een los opgeslagen reserveaccu uit, tenzij deze afzonderlijk op de aankoopfactuur staat en expliciet is meeverzekerd. Bij diefstal uit een schuur gelden vaak eisen voor een afgesloten ruimte, een deugdelijk slot en zichtbare sporen van braak. Een accu die los in een open fietsenhok ligt, heeft daardoor een veel zwakkere verzekeringspositie dan een accu die in een afgesloten woning wordt bewaard.

Ook het opladen vraagt aandacht. Gebruik bij voorkeur de originele of door de fabrikant goedgekeurde lader en laad op in een droge, geventileerde ruimte, niet naast brandbare materialen. Een beschadigde, opgezwollen of ongewoon warme accu moet niet verder worden gebruikt. Schade door verkeerd laden, een goedkope imitatieoplader of een zelf uitgevoerde reparatie kan worden aangemerkt als nalatig handelen. Bij vervanging spelen daarnaast eigen risico en afschrijving een belangrijke rol. Sommige verzekeraars keren in het eerste jaar de volledige aankoopwaarde uit, maar vergoeden later slechts een percentage. In een voorbeeld van InShared daalt de vergoeding voor een gestolen accu van 100 procent in het eerste jaar naar 75 procent in het tweede, 50 procent in het derde en 25 procent daarna, mits een aankoopbewijs beschikbaar is.

  • Controleer of het originele accuslot verplicht moet worden gebruikt.
  • Bekijk of een tweede ART-goedgekeurd slot vereist is voor de volledige fiets.
  • Lees of een losse reserveaccu apart moet worden opgegeven of op de factuur moet staan.
  • Controleer welke eisen gelden voor diefstal uit woning, schuur, werkplek of openbare stalling.
  • Bewaar aankoopbewijs, serienummer en gegevens van de originele lader.
  • Bekijk de afschrijving, het eigen risico en eventuele maximale vergoeding voor alleen de accu.

Stappenplan voor het succesvol melden van accuschade

Een snelle melding is belangrijk, maar een complete melding is minstens zo waardevol. Stop bij fysieke schade met het gebruik van de accu, zeker wanneer de behuizing gescheurd is, de batterij warm wordt of er een chemische geur ontstaat. Maak eerst foto”s van de situatie, de fiets, de bevestiging, het slot en alle zichtbare schade. Noteer het merk, type en serienummer van de fiets en accu. Bij diefstal of vernieling is het verstandig niets op te ruimen voordat de situatie goed is vastgelegd.

Daarna kan een erkende fietsenmaker of gespecialiseerde e-bikewerkplaats een diagnose en schaderapport opstellen. Zo wordt duidelijk of sprake is van botsingsschade, een technisch defect, waterschade of normale slijtage. Dien de claim binnen de termijn uit de polis in en voeg aankoopbewijs, foto”s, politiedocumenten en het inspectierapport toe. Een tussenpersoon of gespecialiseerde dealer kan soms helpen met het claimproces, maar de uiteindelijke voorwaarden van de verzekeraar blijven leidend. Bewaar de beschadigde accu en eventuele onderdelen totdat de verzekeraar aangeeft dat deze mogen worden afgevoerd, omdat een expert de schade nog kan willen onderzoeken.

  1. Documenteer de schade met duidelijke foto”s, de locatie van het incident en alle serienummers.
  2. Doe bij diefstal, vernieling of een poging tot diefstal direct aangifte bij de politie.
  3. Laat een erkende fietsspecialist een diagnose en schriftelijk schaderapport maken.
  4. Dien de claim tijdig in met aankoopbewijs, polisgegevens, foto”s en relevante verklaringen.
  5. Bewaar de beschadigde accu voor een eventuele expertise door de verzekeraar.

Zo houd je grip op de kosten en levensduur van je accu

Waar het in de praktijk op neerkomt, is eenvoudig: een verzekering beschermt vooral tegen plotselinge pech, externe schade en diefstal, terwijl onderhoud en capaciteitsbehoud bij de fietser liggen. Een kortere actieradius na jaren gebruik is normaal gesproken geen verzekerde schade. Een gebroken accubehuizing na een val kan dat wel zijn. Het verschil zit vaak in de gebeurtenis, de gekozen dekking en de manier waarop de fiets en accu zijn gebruikt en gestald.

  • Lees vandaag nog de clausules over diefstal van losse accu”s, sloten en stallingsplaatsen.
  • Controleer de afschrijvingspercentages, het eigen risico en de maximale vergoeding.
  • Gebruik de originele lader en laat een beschadigde accu professioneel beoordelen.
  • Bewaar de accu droog en bij gematigde temperatuur, bij voorkeur met ongeveer 30 tot 70 procent lading wanneer deze langere tijd niet wordt gebruikt.
  • Vermijd diepe ontlading, hogedrukreinigers, vochtige opslag en ongeautoriseerde reparaties.
  • Bewaar facturen, serienummers, polisdocumenten en foto”s van sloten en accessoires.

Controleer ook of de polis past bij dagelijks woon-werkverkeer, een tweedehands e-bike, een speed pedelec of een leaseconstructie. Bij een leasefiets kan de leasemaatschappij eigenaar blijven en gelden aanvullende meldings- en onderhoudsregels. Niet alleen de premie telt. Een iets duurdere polis met duidelijke accudekking, een passend eigen risico en ruime diefstalvoorwaarden kan uiteindelijk meer zekerheid bieden dan een goedkope verzekering die juist bij de belangrijkste schadepost uitsluitingen bevat. Zo voorkom je verrassingen achteraf en houd je grip op zowel de kosten als de levensduur van de accu.

Wat bepaalt de dagwaarde van je elektrische fiets bij schade of diefstal?

Waarom de dagwaarde van je e-bike vaak lager uitvalt dan verwacht

Een elektrische fiets van 3.000 of 4.000 euro voelt als een waardevol bezit, zeker wanneer deze dagelijks wordt gebruikt voor woon-werkverkeer. Toch kan de uitkering na diefstal, ernstige schade of total loss aanzienlijk lager zijn dan de oorspronkelijke aankoopprijs. Dat komt doordat verzekeraars meestal niet alleen kijken naar wat de fiets ooit heeft gekost, maar vooral naar de waarde op de dag van de gebeurtenis. Wie zijn e-bike goed wil beschermen tegen financiële tegenvallers, doet er verstandig aan om de polisvoorwaarden van een elektrische fietsverzekering nauwkeurig te controleren op afschrijvingsregels.

De begrippen nieuwwaarde en dagwaarde worden daarbij vaak door elkaar gehaald. De nieuwwaarde is het bedrag dat nodig is om een vergelijkbare nieuwe fiets aan te schaffen. De dagwaarde is de geschatte waarde van de gebruikte fiets vlak voor de schade of diefstal. Leeftijd, merk, type, kilometerstand, onderhoud, slijtage en vooral de conditie van accu en motor spelen mee. Ook de polis bepaalt welke berekening wordt toegepast. Een nieuwwaarderegeling kan gedurende de eerste jaren een hogere vergoeding bieden, terwijl daarna een vaste afschrijving de uitkering snel laat dalen.

De formule achter de afschrijving bij fietsverzekeringen

Veel fietsverzekeraars werken met een vooraf vastgelegde afschrijving per maand of per jaar. Daardoor is de uitkering vaak beter voorspelbaar dan bij een volledig vrije taxatie. Een voorbeeld is een regeling waarbij de waarde iedere maand met 1 procent daalt, met een maximale afschrijving van 72 procent. Bij een fiets die nieuw 3.500 euro kostte, blijft in dat model na vijf jaar minimaal ongeveer 28 procent van de oorspronkelijke verzekerde waarde over, tenzij de polis andere voorwaarden hanteert.

Het belangrijkste omslagpunt ligt tussen de nieuwwaarderegeling en de dagwaarderegeling. Sommige verzekeringen vergoeden in de eerste één tot drie jaar de nieuwwaarde, vaak onder voorwaarden zoals aankoop bij een erkende dealer, correcte registratie en naleving van de slot- en stallingsvoorschriften. Daarna wordt de waarde gebaseerd op afschrijving of een schade-expert. Dat betekent niet automatisch dat iedere oudere fiets weinig waard is. Een goed onderhouden e-bike met een recente accu kan in de praktijk meer waard zijn dan een vergelijkbaar exemplaar met achterstallig onderhoud, ook als beide fietsen even oud zijn.

Leeftijd van de e-bike Voorbeeld van afschrijving Resterende waarde
1 jaar 12 procent 88 procent
2 jaar 24 procent 76 procent
3 jaar 36 procent 64 procent
4 jaar 48 procent 52 procent
5 jaar 60 procent 40 procent

De tabel is slechts een rekenvoorbeeld. Verzekeraars gebruiken niet allemaal dezelfde percentages, en een polis kan een maximumafschrijving, eigen risico, vaste uitkeringsgrens of aanvullende nieuwwaardetermijn bevatten. Accessoires zoals een kinderzitje, fietstassen, een uitgebreider display of een upgrade van de accu zijn bovendien niet altijd automatisch meeverzekerd. Bewaar daarom aankoopbewijzen van afzonderlijke onderdelen en controleer of de verzekerde waarde daarop kan worden aangepast. Waar het in de praktijk op neerkomt, is dat de premie minder belangrijk kan zijn dan de manier waarop de waarde na enkele jaren wordt berekend.

De cruciale rol van de accu en motor bij waardebepaling

Bij een e-bike vertegenwoordigen de accu en aandrijving een groot deel van de totale waarde. Afhankelijk van merk, capaciteit en uitvoering kunnen deze onderdelen samen tot ongeveer veertig procent van de waarde van de fiets uitmaken. Een frame dat er netjes uitziet, zegt daarom niet genoeg. Een versleten accu met een sterk afgenomen actieradius kan de marktwaarde flink verlagen, terwijl een recente originele accu juist een belangrijk pluspunt vormt.

Accudegradatie is het normale verlies van bruikbare capaciteit naarmate een batterij ouder wordt. Laadcycli, langdurig volledig geladen bewaren, diepe ontlading, intensief gebruik en hoge of lage temperaturen kunnen de slijtage beïnvloeden. Onderzoek naar accudegradatie en laadgedrag laat zien dat batterijslijtage niet alleen door leeftijd wordt bepaald. Een fiets die in een onverwarmde schuur staat en vaak direct na een zware rit wordt geladen, kan een andere batterijconditie hebben dan een fiets die droog en gematigd wordt gestald.

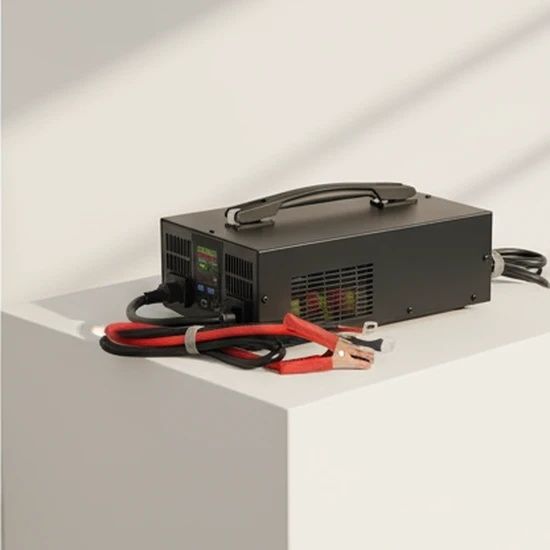
Zwarte acculader met startkabels op een witte tafel
Een goed laad- en stallingsregime helpt de accucapaciteit langer op peil te houden. Dat kan niet alleen de levensduur verlengen, maar ook bijdragen aan een hogere dagwaarde bij schade.
  • Laadcycli: veel volledige laad- en ontlaadcycli versnellen doorgaans de veroudering.
  • Temperatuur: extreme warmte en kou kunnen de prestaties en levensduur negatief beïnvloeden.
  • Stalling: een droge, vorstvrije en niet te warme opslag is gunstiger dan langdurige blootstelling aan vocht of hitte.
  • Diagnose: een rapport met de resterende capaciteit of State of Health maakt de conditie beter aantoonbaar.

Bij een total-lossbeoordeling kan een schade-expert de elektrische installatie laten uitlezen of de fiets laten onderzoeken door een dealer. Daarbij wordt gekeken naar foutcodes, accucapaciteit, laadgedrag voor zover dat uit de diagnose blijkt, motorgeluiden, speling, kabelschade en de beschikbaarheid van vervangende onderdelen. Een motor die door waterschade of een zware botsing moet worden vervangen, kan de reparatiekosten snel laten oplopen. De vraag is dan niet alleen wat reparatie kost, maar ook of de fiets na herstel betrouwbaar en veilig blijft.

Schade, slijtage en kilometers onder de loep van de expert

Een expert maakt onderscheid tussen normale gebruiksslijtage en schade die rechtstreeks door het incident is veroorzaakt. Een versleten ketting, remblok of band is meestal geen afzonderlijke schadepost wanneer de fiets wordt gestolen of total loss raakt. Bij een aanrijding kan beschadiging van de velg, het frame, de motor of de accu wel onder de schadebeoordeling vallen. De staat van de fiets vóór het incident blijft relevant, omdat achterstallig onderhoud de herstelkosten en de vastgestelde dagwaarde kan beïnvloeden.

Bij moderne e-bikes kan de kilometerstand via het display, de boordcomputer of diagnoseapparatuur worden uitgelezen. Die informatie helpt om de leeftijd en het gebruik in perspectief te plaatsen. Een fiets van vier jaar met weinig kilometers en aantoonbaar dealeronderhoud kan anders worden beoordeeld dan een intensief gebruikte fiets met dezelfde catalogusprijs. Een e-bike is economisch total loss wanneer reparatie financieel niet meer verantwoord is, bijvoorbeeld omdat de herstelkosten plus eventuele restwaarde hoger uitvallen dan de waarde vóór het ongeval.

  1. De expert stelt vast welke onderdelen direct door de schade zijn geraakt.
  2. De reparatiekosten worden vergeleken met de geschatte dagwaarde vóór het incident.
  3. De conditie van accu, motor, frame en elektronica wordt afzonderlijk beoordeeld.
  4. Wanneer herstel niet rendabel of niet veilig is, kan economische total loss worden vastgesteld.

Zelf de dagwaarde aantonen en onaangename verrassingen voorkomen

Een goede administratie maakt een claim niet automatisch succesvol, maar kan wel voorkomen dat de waarde van de fiets te laag wordt ingeschat. Laat de e-bike periodiek onderhouden door een erkende of gespecialiseerde dealer en vraag om een factuur waarop merk, model, framenummer en uitgevoerde werkzaamheden staan. Bij twijfel over de accu is een officieel batterijdiagnoserapport waardevol. Daarop kan bijvoorbeeld de resterende capaciteit worden vermeld, waardoor een gezonde accu beter te onderscheiden is van een exemplaar dat bijna vervangen moet worden.

Bewaar daarnaast de aankoopnota, garantiegegevens, registratie en foto”s van de fiets. Noteer het framenummer en leg vast welke accessoires aanwezig waren. Dure upgrades, zoals een grotere accu, een ander display, een geveerde zadelpen of hoogwaardige fietstassen, zijn niet altijd onderdeel van de standaard verzekerde waarde. Met afzonderlijke aankoopbewijzen kan worden aangetoond dat deze onderdelen bij de fiets hoorden en mogelijk aanvullend verzekerd moeten worden.

  • Maak direct na aankoop foto”s van fiets, accu, display, slot en framenummer.
  • Bewaar de originele aankoopnota en alle onderhouds- en reparatiefacturen.
  • Laat een accutest uitvoeren voordat een oudere e-bike opnieuw wordt verzekerd.
  • Controleer de eisen voor een ART-goedgekeurd slot en bevestig de fiets aan een vast object.
  • Lees na diefstal de aangifte-instructies en meld de schade binnen de termijn uit de polis.
  • Noteer bij schade datum, plaats, omstandigheden, betrokken partijen en zichtbare gebreken.
  • Maak geen grote reparaties voordat de verzekeraar of expert toestemming heeft gegeven.

Bij diefstal zijn vooral de aangifte, het originele sleutelaantal, de registratie en het bewijs van correcte beveiliging belangrijk. Bij schade moet juist worden voorkomen dat bewijs verdwijnt door een voortijdige demontage of reparatie. Controleer ook of schade door eigen schuld, vandalisme, accu-uitval, normale slijtage en transportschade afzonderlijk zijn geregeld. Het verschil zit vaak in de voorwaarden, niet in de naam van de verzekering. Een uitgebreide cascodekking kan bijvoorbeeld meer schadegebeurtenissen omvatten dan alleen diefstal, maar daar kunnen ook een hoger eigen risico en strengere uitsluitingen tegenover staan.

Zo haal je het maximale uit je claim bij schade of verlies

De dagwaarde van een elektrische fiets wordt vooral bepaald door drie pijlers: leeftijd, technische conditie en onderhoudshistorie. De vaste afschrijving geeft een eerste rekenkundige basis, maar de accu en motor kunnen de werkelijke waarde duidelijk naar boven of beneden bijstellen. Ook accessoires, kilometerstand, fietstype en de beschikbaarheid van onderdelen tellen mee. Een speed pedelec, bakfiets of e-bike met een kostbare middenmotor kan daarom een ander verzekeringsprofiel hebben dan een eenvoudige stadsfiets.

Maak jaarlijks een korte controle van de polis. Vergelijk de resterende nieuwwaardetermijn met de verwachte dagwaarde, controleer het eigen risico en beoordeel of diefstal, cascodekking, pechhulp en accessoires nog passend zijn. Zodra de dagwaarde sterk is gedaald, kan een dure nieuwwaardeverzekering minder aantrekkelijk worden dan een basisdekking, al hangt dat af van premie, risico en persoonlijke financiële buffer. Bewaar de documenten digitaal, laat de accu tijdig testen en zorg dat slot, registratie en aangifteprocedure op orde zijn. Zo ontstaat bij schade of verlies geen garantie op een volledige vergoeding, maar wel de best mogelijke uitgangspositie voor een correcte claim.