
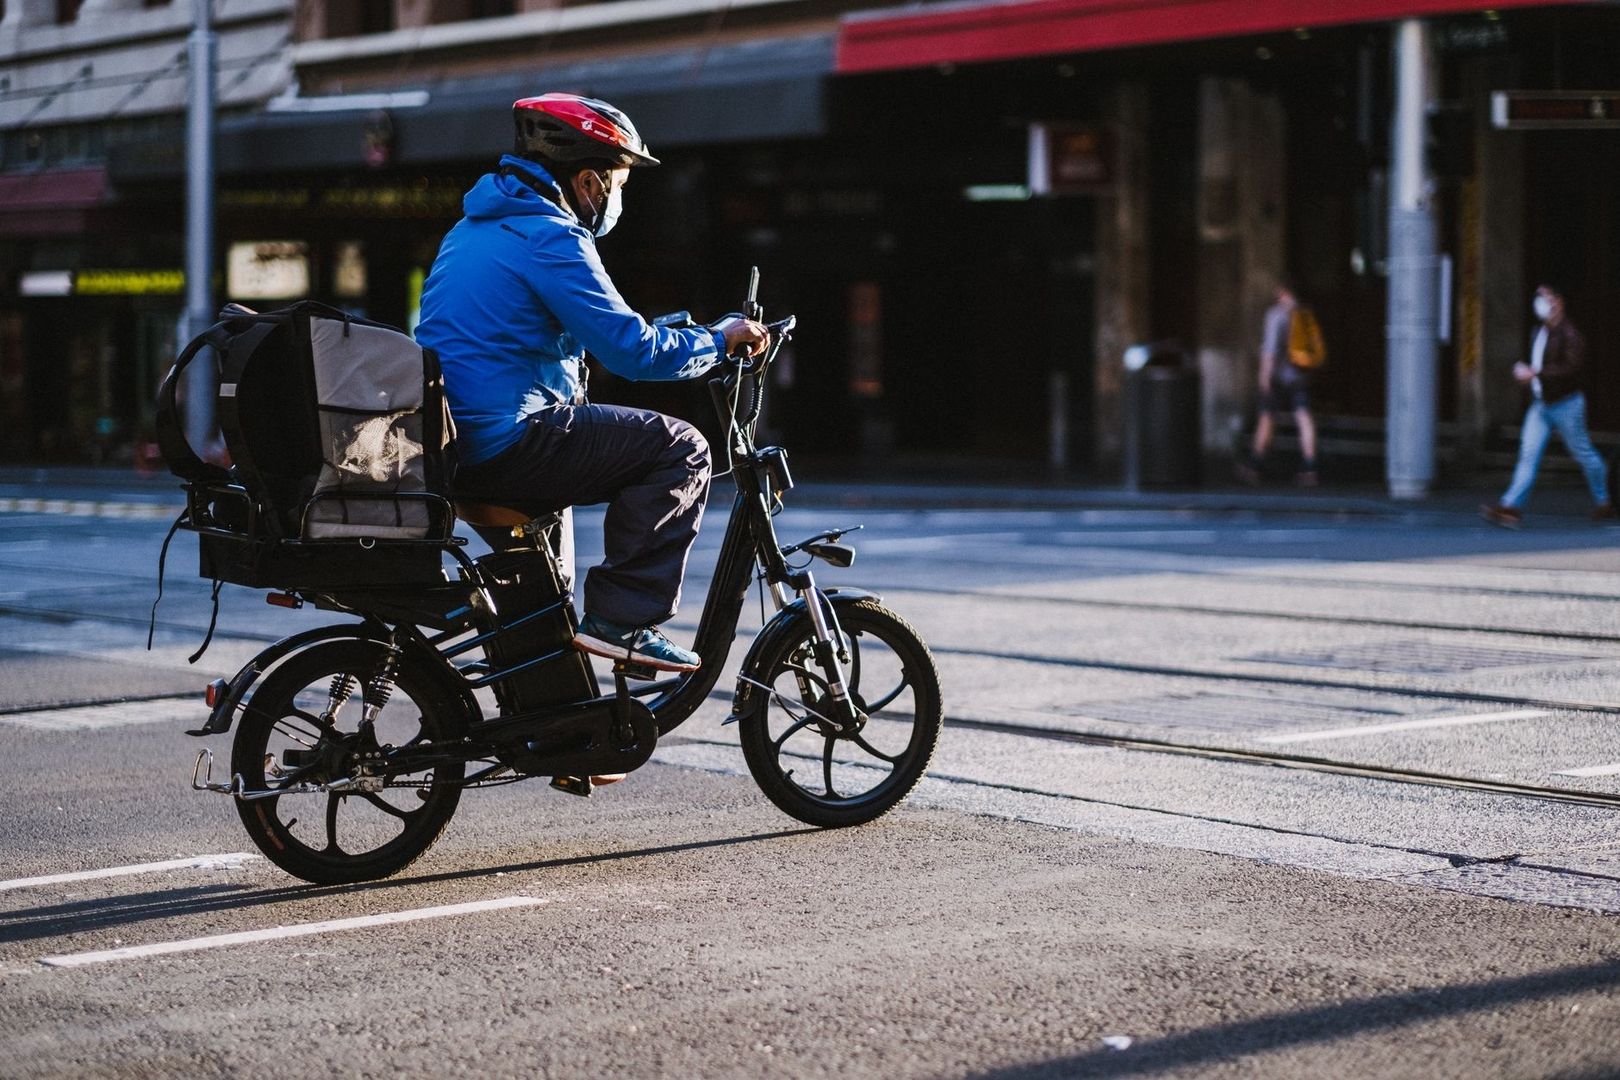
Met de e-bike naar het werk: wanneer dekt je particuliere verzekering zakelijke ritten wel (en niet)?
Dagelijks op pad met de e-bike naar je werk
Steeds meer werknemers en zelfstandigen kiezen voor de e-bike in plaats van de auto, trein of gewone fiets. De elektrische ondersteuning maakt langere afstanden haalbaar en biedt flexibiliteit bij woon-werkverkeer, klantbezoeken en afspraken buiten de deur. Voor veel forenzen is de e-bike daardoor geen recreatief bezit meer, maar een vast onderdeel van de dagelijkse werkdag. Informatie over Nederland en de manier waarop mobiliteit daar een rol speelt, is ook terug te vinden in deze achtergrond over Nederland.
Daarbij leeft een hardnekkige aanname: als een fiets particulier is verzekerd, zou iedere rit automatisch onder die polis vallen. Dat klopt niet altijd. Het doel van de rit, de rol van de fiets binnen het werk en de precieze formulering in de polisvoorwaarden kunnen bepalend zijn. Bij diefstal, schade aan de accu of een aanrijding kan een verzekeraar daarom vragen wat er op het moment van het incident met de fiets werd gedaan. Onduidelijkheid over dat gebruik kan leiden tot een lagere vergoeding of volledige afwijzing van de claim.
De scherpe grens tussen woon-werkverkeer en zakelijk gebruik
Regulier woon-werkverkeer betekent doorgaans de rit van de woning naar een vaste werkplek en terug. Bij werknemers gaat het bijvoorbeeld om de dagelijkse route naar kantoor, een winkel, werkplaats of andere vaste locatie. Voor een particuliere fietsverzekering wordt dit gebruik meestal gezien als normaal privégebruik. De fiets wordt dan gebruikt om de verzekerde naar het werk te brengen, niet als hulpmiddel waarmee commerciële diensten worden uitgevoerd.
De exacte dekking staat altijd in de polis en de bijbehorende voorwaarden. Verzekeraars leggen daarin vast wat als verzekerd gebruik geldt, welke sloten verplicht zijn en wanneer een uitsluiting van toepassing is. Een voorbeeld daarvan is de uitleg van de polisvoorwaarden van Interpolis, waarin duidelijk wordt gemaakt dat de voorwaarden samen met het polisblad de verzekeringsovereenkomst vormen. Niet alleen de naam van de verzekering telt dus, maar vooral het document dat bij de specifieke polis hoort.
Het verschil ontstaat zodra de e-bike een wezenlijk bedrijfsmiddel wordt. Een werknemer die rechtstreeks naar kantoor rijdt, gebruikt de fiets anders dan iemand die tijdens werktijd structureel pakketten bezorgt, maaltijden aflevert of dagelijks klanten bezoekt. Ook bij een zzp”er kan de grens anders liggen. Een enkele rit naar een klant wordt niet door iedere verzekeraar hetzelfde beoordeeld als een fiets die vrijwel voortdurend voor opdrachten, transport of vertegenwoordiging wordt ingezet. Vraag bij twijfel vooraf schriftelijk naar de uitleg van de verzekeraar.
- Meestal particulier woon-werkverkeer: rechtstreeks van huis naar een vaste werkplek en aan het einde van de werkdag terug.
- Situatie die controle vraagt: vanuit huis naar een klant, leverancier of wisselende werklocatie, zeker wanneer dit regelmatig gebeurt.
- Duidelijk zakelijk gebruik: bezorging, koerierswerk, transport van goederen of het uitvoeren van commerciële opdrachten met de fiets.
Wanneer de particuliere dekking abrupt stopt
Particuliere fietsverzekeringen bevatten vaak uitsluitingen voor gebruik voor commerciële doeleinden. Dat betekent niet dat ieder zakelijk element automatisch onverzekerd is, maar wel dat de verzekeraar mag kijken naar de feitelijke functie van de rit. Een fiets die uitsluitend wordt gebruikt om naar het werk te gaan, staat er anders voor dan een e-bike waarmee inkomsten worden verdiend door goederen of maaltijden bij klanten af te leveren.
Maaltijdbezorging, flitsbezorging en koerierswerkzaamheden vormen de duidelijkste risicocategorieën. De fiets wordt dan intensiever gebruikt, staat vaker onbeheerd bij verschillende adressen en vervoert doorgaans lading. Sommige zakelijke polissen bieden hiervoor dekking, maar alleen wanneer het gebruik vooraf is gemeld en geaccepteerd. Andere verzekeringen sluiten specifieke bezorgactiviteiten juist uit. Controleer daarom niet alleen of er “zakelijk gebruik” op de polis staat, maar ook welke werkzaamheden daaronder vallen.
Ook intensieve klantbezoeken en vertegenwoordiging verdienen aandacht. Een e-bike die dagelijks wordt gebruikt om klanten te bezoeken, demonstraties te geven of zakelijke goederen te vervoeren, kan door de verzekeraar als bedrijfsmiddel worden beschouwd. Bij een claim wegens diefstal, botsing of accuschade kan het ontbreken van een melding grote gevolgen hebben. Daarnaast is een particuliere aansprakelijkheidsverzekering, de AVP, niet vanzelfsprekend bedoeld voor schade die tijdens bedrijfsactiviteiten ontstaat. Het advies van een zakelijke verzekeringsspecialist bevestigt dat zakelijk gebruik van e-bikes afzonderlijk moet worden beoordeeld.
- Maaltijdbezorging: meestal uitgesloten op een standaard particuliere polis.
- Koeriers- en transportwerk: vaak alleen verzekerd met een expliciete zakelijke dekking.
- Dagelijkse klantbezoeken: controleer of de polis zakelijke verplaatsingen toestaat.
- Accuschade: kijk of schade door vallen, botsing, diefstal of een technisch defect afzonderlijk wordt behandeld.
Bij diefstal zijn daarnaast praktische voorwaarden belangrijk. Een zakelijke polis kan een ART-goedgekeurd slot van categorie 2 of hoger voorschrijven en kan vragen om beide originele sleutels en het geregistreerde sleutelnummer. Sommige voorwaarden stellen aanvullende eisen aan een GPS-systeem bij een elektrische bakfiets of fatbike. Ontbrekende sleutels, te late aangifte of onvoldoende beveiliging kunnen de vergoeding in gevaar brengen, ongeacht de vraag of de rit zakelijk was.
Particuliere versus zakelijke fietsverzekering in overzicht
Een particuliere polis is doorgaans afgestemd op een fiets die door een consument wordt gebruikt voor privéritten, woon-werkverkeer en recreatie. Een zakelijke verzekering is bedoeld voor een fiets die eigendom is van een onderneming, op naam van een bedrijf wordt geleaset of structureel voor commerciële activiteiten wordt ingezet. Bij zakelijke fietsverzekeringen kunnen bovendien meerdere fietsen en meerdere bevoegde gebruikers worden opgenomen. Dat is relevant voor werkgevers met een pool van e-bikes of ondernemers die personeel op bedrijfsfietsen laten rijden.
De verschillen zitten vaak minder in de naam van de dekking dan in de acceptatievoorwaarden. Let op de waarde van de fiets, de maximale vergoeding, het eigen risico, de vergoeding voor accessoires, de behandeling van de accu en de eisen bij diefstal. Een zakelijke polis kan aanvullende opties bieden zoals pechhulp, verhaalbijstand of ongevallendekking, maar pechhulp geldt vaak alleen binnen Nederland en kan een lege accu uitsluiten. Een reguliere e-bike met trapondersteuning tot 25 kilometer per uur valt bovendien in een andere juridische categorie dan een speed pedelec, waarvoor onder meer een kenteken, helm en verplichte aansprakelijkheidsverzekering kunnen gelden.
| Situatie | Passende richting | Belangrijk aandachtspunt |
|---|---|---|
| Dagelijks naar een vaste werkgever | Particuliere fietsverzekering | Controleer woon-werkverkeer en stallingsvoorwaarden |
| Incidenteel naar een zakelijke afspraak | Particulier of zakelijk, afhankelijk van de polis | Vraag schriftelijke bevestiging bij regelmatig gebruik |
| Maaltijden of pakketten bezorgen | Zakelijke fietsverzekering | Bezorging kan specifiek zijn uitgesloten |
| Bedrijfsfiets voor meerdere medewerkers | Zakelijke vloot- of bedrijfsmiddelenverzekering | Leg bevoegde gebruikers en beveiliging vast |
| Speed pedelec | Specifieke dekking en verplichte WA | Controleer kenteken, helm- en verzekeringsplicht |
Aandachtspunten voor zzp’ers en werknemers met een zakelijke e-bike
Voor zzp”ers begint de keuze bij de vraag of de e-bike privé wordt gekocht, zakelijk wordt aangeschaft of via lease beschikbaar komt. Lease biedt vaak een vast maandbedrag en kan onderhoud bevatten, maar de totale kosten hangen af van looptijd, kilometrage, restwaarde, vervangend vervoer en eventuele afkoopkosten. Bij aanschaf betaalt de ondernemer de fiets zelf, maar kunnen fiscale regels rond bedrijfsmiddelen en investeringen een rol spelen. Laat de fiscale verwerking beoordelen door een boekhouder of belastingadviseur, want de uitkomst hangt af van het gebruik en de administratie.
Ook privégebruik verdient aandacht. Bij een zakelijke fiets kan privégebruik fiscale gevolgen hebben. De geraadpleegde informatie over e-bikelease voor zzp”ers noemt als uitgangspunt een belastbaar voordeel van 7 procent van de cataloguswaarde wanneer de fiets ook privé wordt gebruikt. Exclusief zakelijk gebruik kan anders worden behandeld. Controleer actuele regels bij de Belastingdienst en leg zakelijke kilometers, privéritten en onderhoudskosten zorgvuldig vast. Een leasecontract bepaalt bovendien niet automatisch dat diefstal, accu”s of alle schade volledig zijn verzekerd.
Werkgevers en zelfstandigen kunnen de aanschaf en verzekering van een fiets fiscaal structureren. De actuele uitleg over regelingen voor uw fietsplan op Ondernemersplein is daarvoor een nuttig startpunt. Fiscale voordelen en verzekeringsdekking zijn echter verschillende zaken. Een fietsplan kan de aanschaf betaalbaarder maken, maar zegt niets over aansprakelijkheid, diefstal of schade tijdens werkzaamheden.
- AVP of AVB: een particuliere aansprakelijkheidsverzekering is gericht op privésituaties; zakelijke schade vraagt vaak om een bedrijfsaansprakelijkheidsverzekering.
- Werkgeversaansprakelijkheid: controleer of schade aan of door werknemers tijdens zakelijke fietstochten is meegenomen.
- Leasevoorwaarden: kijk naar onderhoud, batterijgarantie, vervangend vervoer, kilometrage en kosten bij diefstal.
- Beveiliging: gebruik het voorgeschreven ART-slot, bewaar beide sleutels en volg eventuele GPS- of stallingsvoorwaarden.
- Gebruiksmelding: geef bezorging, verhuur, meerdere gebruikers of intensief klantbezoek vooraf door.
Een tweedehands of demo-e-bike kan financieel aantrekkelijk zijn, maar controleer dan extra zorgvuldig de aankoopfactuur, cataloguswaarde, leeftijd van de accu, slotregistratie en verzekerbaarheid. Sommige verzekeraars vergoeden bij schade de dagwaarde, terwijl andere werken met nieuwwaarde of een afschrijvingstabel. Bij een dure e-bike kan ook een afzonderlijke accessoiredekking nodig zijn voor bijvoorbeeld een extra accu, fietstassen of een bakfietsopbouw.
Kies de juiste dekking voor zorgeloze kilometers
De praktische vuistregel is helder: vast woon-werkverkeer naar een vaste werkplek valt doorgaans onder particulier fietsgebruik. Zodra de e-bike onderdeel wordt van de bedrijfsvoering, bijvoorbeeld voor bezorging, koerierswerk, intensieve klantbezoeken of vervoer namens een onderneming, is zakelijke dekking vaak noodzakelijk. Niet alleen de premie telt. De juiste dekking voorkomt vooral discussie op het moment waarop diefstal, schade of aansprakelijkheid daadwerkelijk ontstaat.
- Lees het polisblad en de voorwaarden: zoek op termen als woon-werkverkeer, zakelijk gebruik, commerciële doeleinden, bezorging, verhuur en meerdere gebruikers.
- Controleer de beveiligingseisen: noteer het vereiste ART-niveau, bewaar sleutels en controleer regels rond stalling, GPS en accu”s.
- Breng het werkelijke gebruik in kaart: onderscheid de route naar een vaste werkplek van klantbezoek, transport en opdrachten.
- Vergelijk de aansprakelijkheid: controleer of een AVP volstaat of dat een AVB, werkgeversdekking of aanvullende werknemersverzekering nodig is.
- Vraag vooraf schriftelijke duidelijkheid: laat de tussenpersoon of verzekeraar bevestigen dat de geplande ritten en werkzaamheden zijn verzekerd.
Wie deze controle vóór aanschaf, lease of ingebruikname uitvoert, voorkomt verrassingen achteraf. Bij twijfel is een schriftelijke bevestiging waardevoller dan een mondelinge aanname. Zo blijft de e-bike niet alleen een snelle en duurzame manier om naar het werk te gaan, maar ook een verantwoord verzekerd onderdeel van de werkdag.